Алгоритмическая торговля или стратегия «покупай и удерживай»: что выбрать?
Можно ли с помощью торгового алгоритма превзойти простую стратегию «покупай и удерживай»? Кевин Дэйви сравнивает доходность, риск, затраты времени и результаты нескольких реальных алгоритмических систем.
Один подписчик на моём YouTube-канале недавно оставил отличный комментарий:
«Мне интересно, сравниваете ли вы алгоритмический трейдинг со стратегией „покупай и удерживай“? И если нет, почему вы считаете, что алгоритмическая система может давать лучшие результаты? Я вижу так много людей и компаний, которые показывают красивые графики с прибылью 23% за определённый период, тогда как индекс S&P за тот же период прибавляет 31%, и так далее».
Я всегда считал, что у меня самые умные подписчики, и этот комментарий — отличное тому подтверждение.
Серьёзно, зачем вообще утруждать себя разработкой торгового алгоритма, если того же результата можно добиться с помощью простой стратегии «покупай и удерживай»?
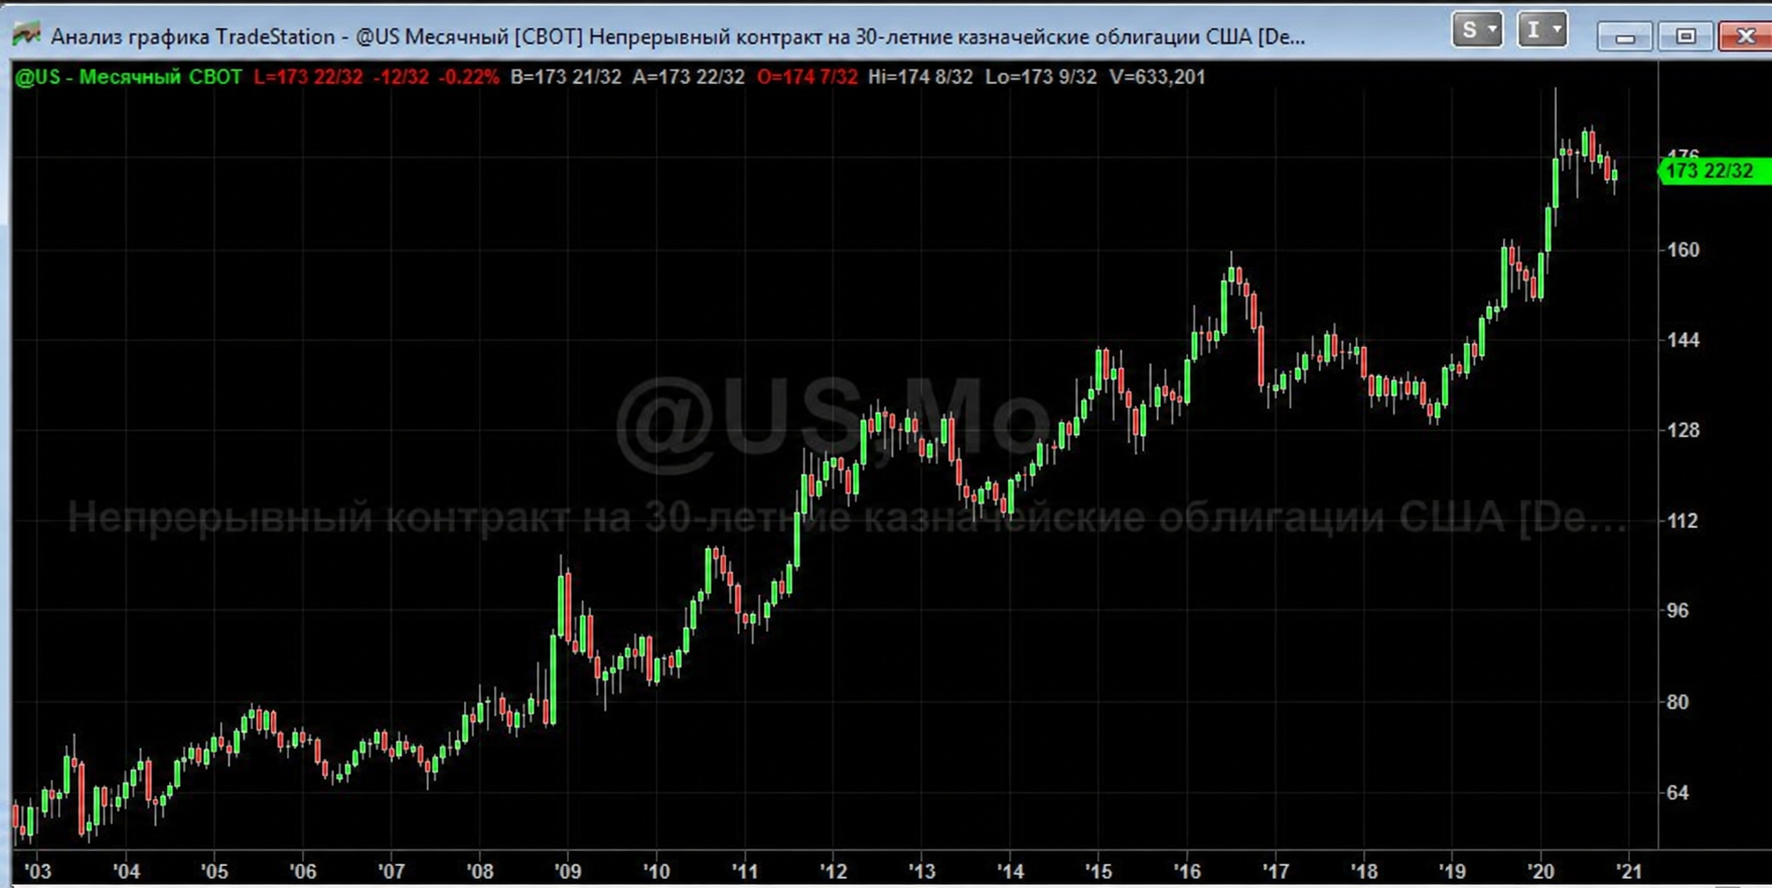
Если быть точным, когда мы говорим о стратегии «покупай и удерживай», речь идёт в основном о фондовом рынке или фондовых индексах. На большинстве других рынков, например энергетических, я бы не стал применять этот подход. Хотя удерживать длинную позицию по фьючерсам на 30-летние казначейские облигации, конечно, было бы умным шагом:
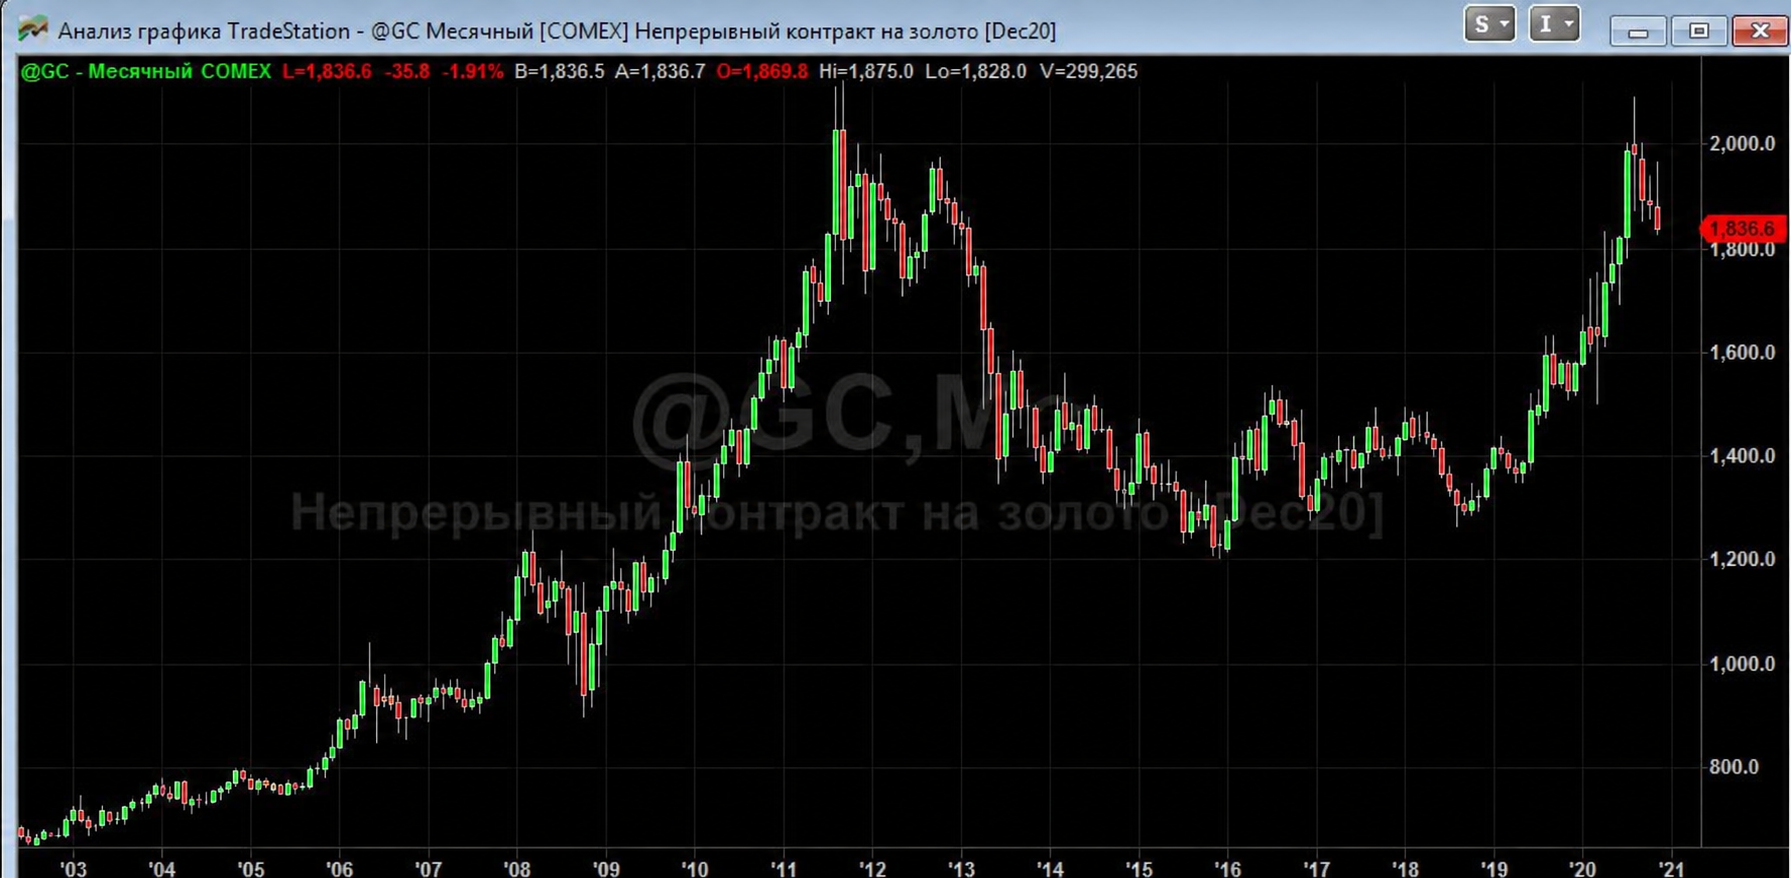
Я знаю, что многие постоянно настроены по-бычьи в отношении золота, но, чёрт возьми, постоянный лонг по золоту чреват серьёзными просадками!
Конечно, большинство из нас в той или иной степени придерживается стратегии «покупай и удерживай» на фондовом рынке — главным образом на пенсионных счетах 401(k) и подобных. Я считаю это разумным: независимо от того, являетесь вы трейдером или нет, быть долгосрочным инвестором хотя бы на часть капитала — хорошая идея.
На фондовом рынке в долгосрочной перспективе, пусть и с серьёзными трудностями, стратегия «покупай и удерживай» определённо имеет смысл и подходит большинству людей:
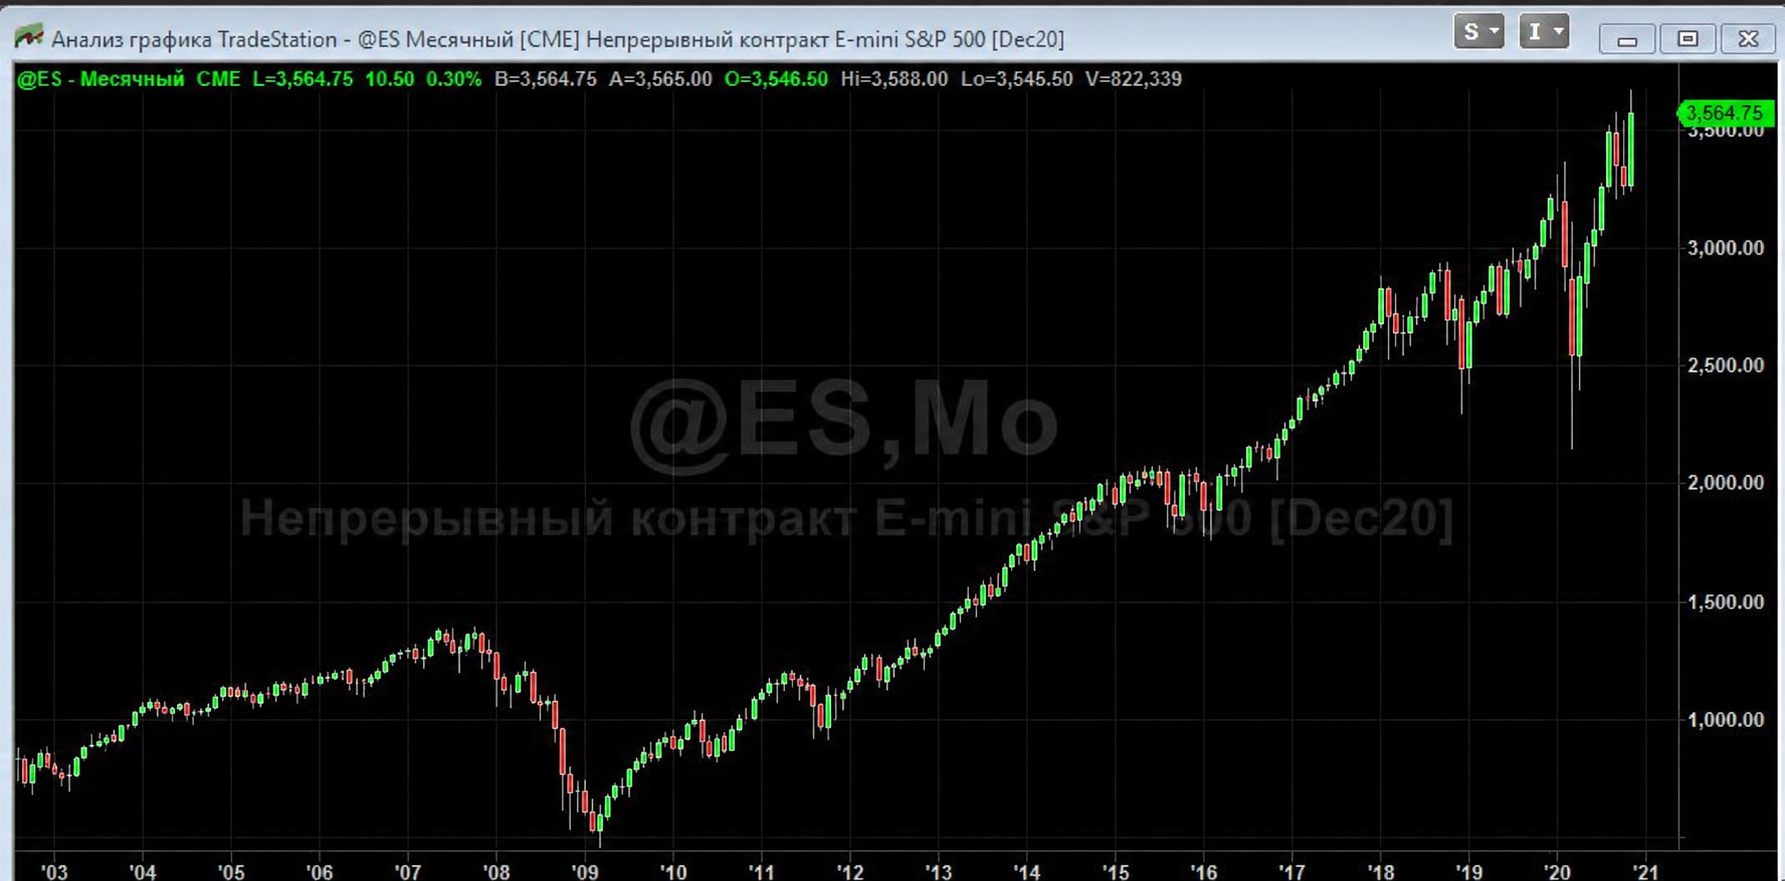
Так что, возможно, вместо попыток создать алгоритм лучше просто придерживаться подхода «покупай и удерживай».
Почему алгоритмическая система может быть лучше стратегии «покупай и удерживай»?
Деньги и прибыль
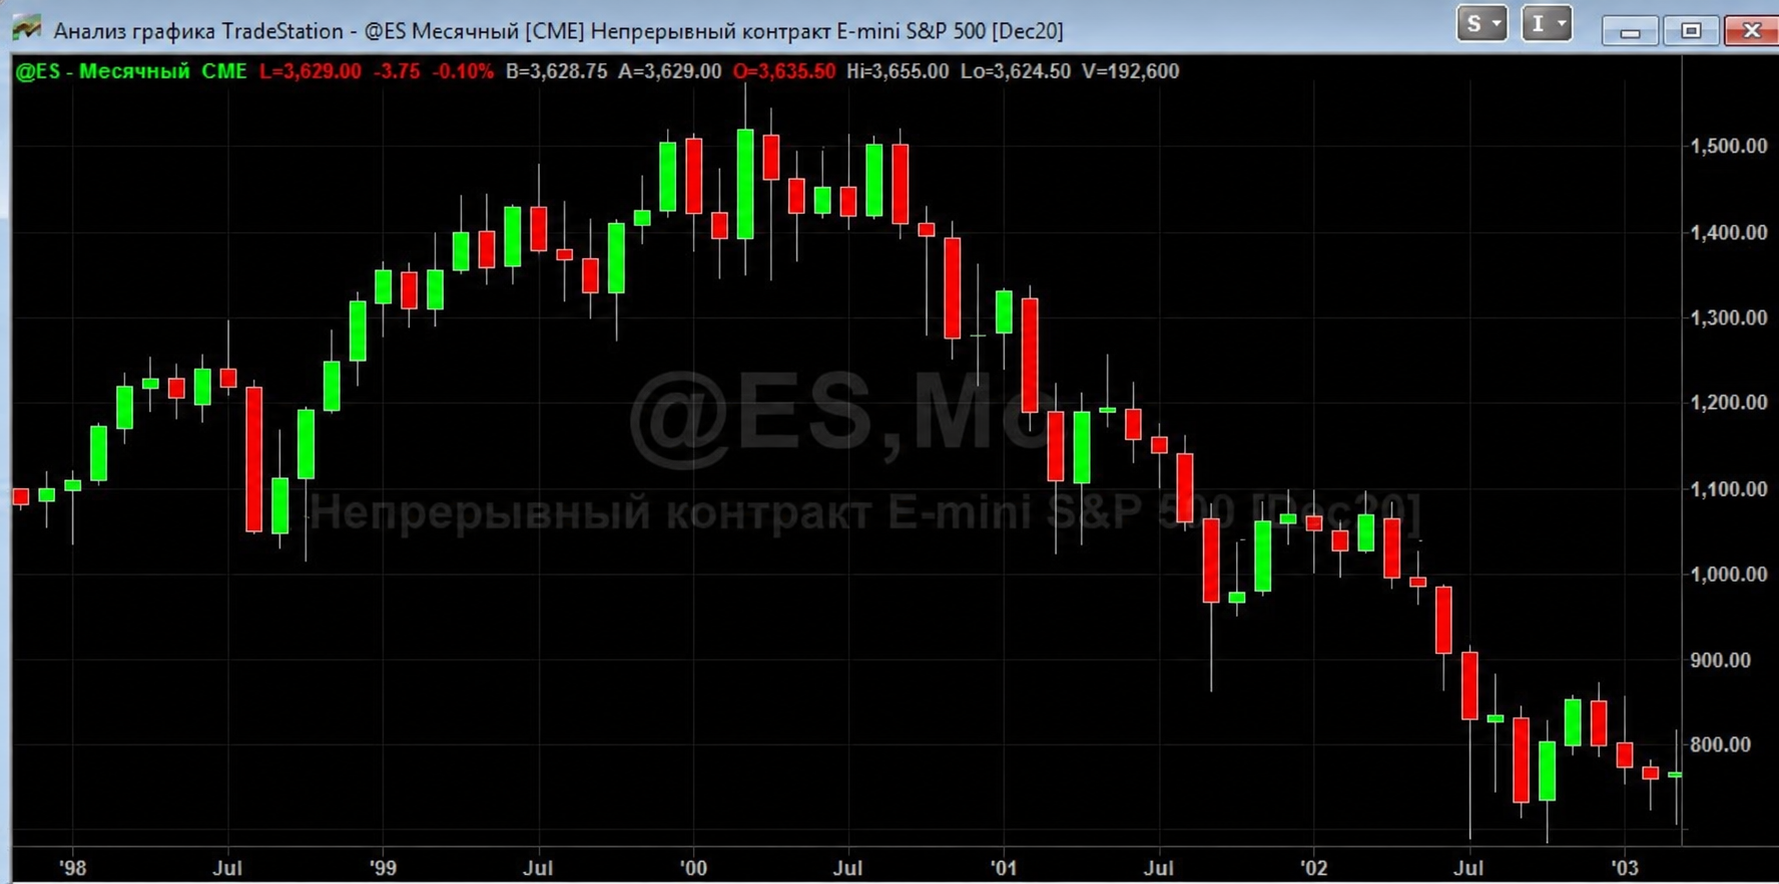
С тщательно спроектированной и правильно разработанной торговой системой у вас есть шанс превзойти стратегию «покупай и удерживай» при том же стартовом капитале. Кроме того, можно зарабатывать как на растущем, так и на падающем рынке, чего не позволяет стратегия «покупай и удерживай». На фондовом рынке случались продолжительные периоды, когда цены акций стояли на месте или снижались — вспомните хотя бы неудачный период 1998–2003 годов.
Риск
Главный недостаток стратегии «покупай и удерживай» — связанный с ней риск. Поскольку вы постоянно находитесь в длинной позиции, то полностью принимаете на себя последствия медвежьих рынков. Хороший пример — финансовый кризис 2008–2009 годов, когда фондовый рынок потерял около половины стоимости. Инвесторы, использовавшие стратегию «покупай и удерживай», оставались в лонге и теряли деньги, тогда как алгоритм мог открыть короткую позицию и заработать.
Я измеряю риск с помощью продвинутого математического метода — моделирования Монте-Карло, к которому вернусь ниже. Он позволяет оценить прибыль инвестиции или торговой стратегии с поправкой на риск. Для сравнения я использую отношение прибыли к просадке.
Время
Если у вас очень мало времени, создание торгового алгоритма просто не для вас. В таком случае, скорее всего, лучше придерживаться стратегии «покупай и удерживай».
Но если вы можете посвящать инвестициям и торговле 10–20 часов в неделю, алгоритмический трейдинг заслуживает внимания. Это нелегко, однако правильный подход, самоотдача и большие усилия позволяют создавать алгоритмы, способные превзойти стратегию «покупай и удерживай».
Эго
Если собрать в одной комнате 1 000 человек и спросить, считают ли они себя водителями выше среднего уровня, около 70% ответят утвердительно. Конечно, это невозможно: примерно 50% водителей находятся выше среднего уровня, а 50% — ниже.
Никто не хочет быть «средним» — будь то вождение, привлекательность или инвестиционные способности. Почему? Всё дело в эго.
В трейдинге происходит то же самое.
Мало что сравнится с ощущением, когда хорошо разработанный торговый алгоритм обыгрывает рынок. Осознание того, что вы добились результата лучше, чем 90% трейдеров, отлично подпитывает эго — если вам это удалось. Проблема в том, что победить конкуренцию ОЧЕНЬ трудно, поэтому так много трейдеров терпят неудачу.
А возможность похвастаться перед друзьями, родственниками, коллегами или случайными людьми в интернете, конечно, тоже приятна.
С учётом сказанного давайте сравним стратегию «покупай и удерживай» с несколькими алгоритмическими торговыми стратегиями.
Стратегия «покупай и удерживай»
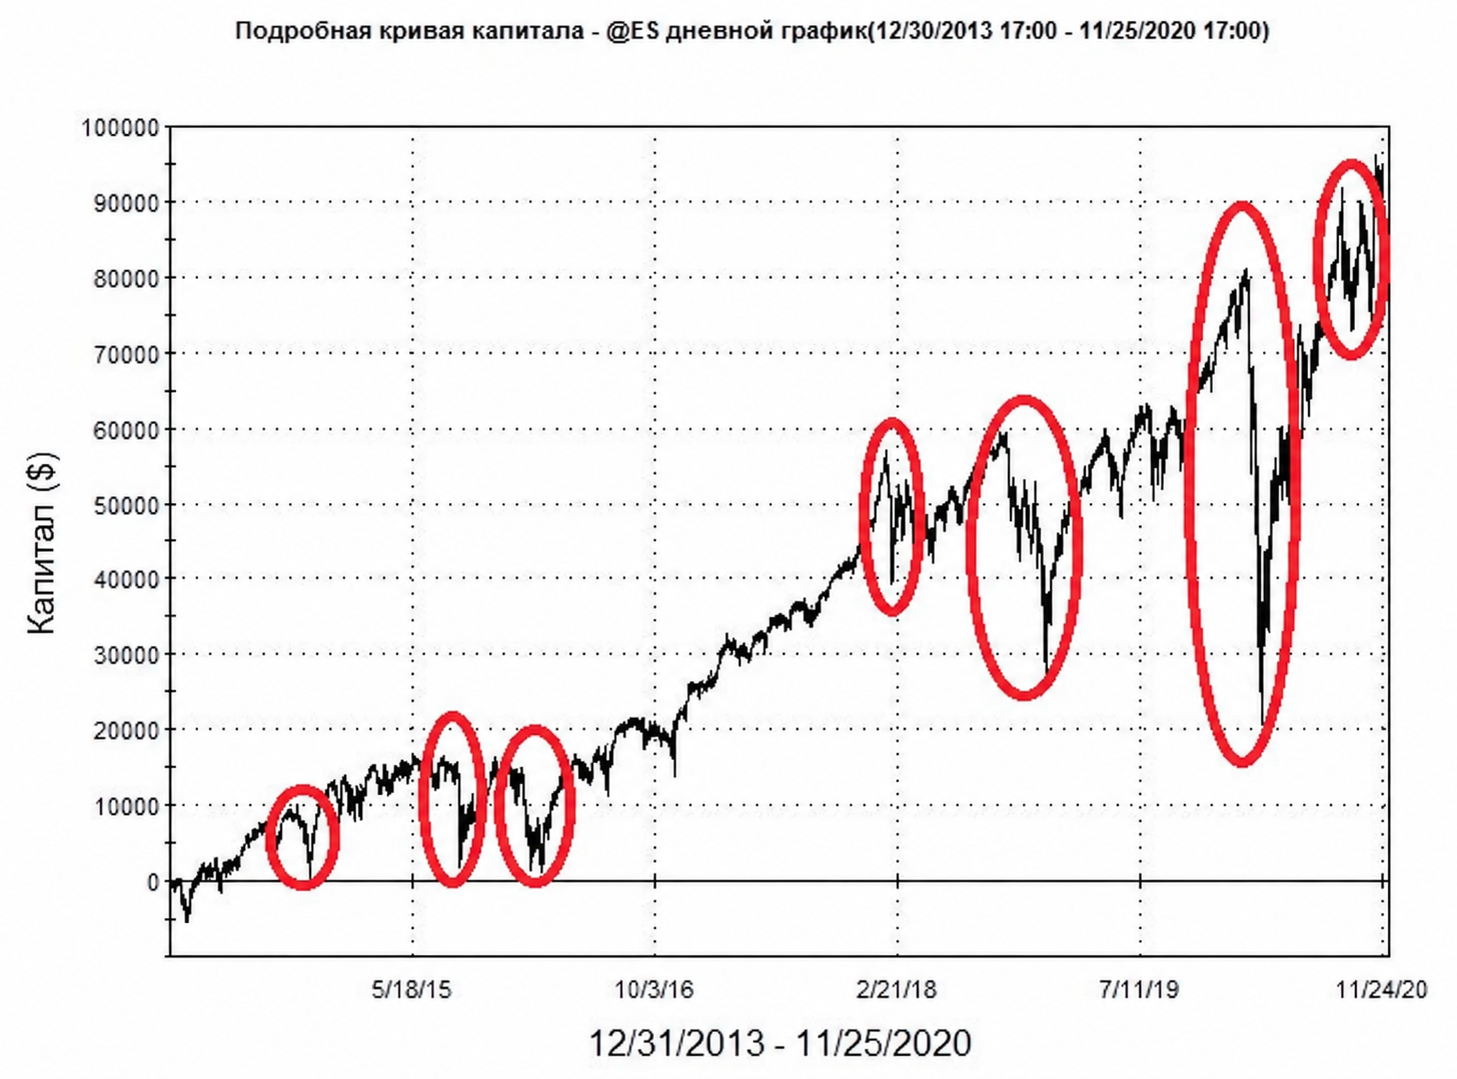
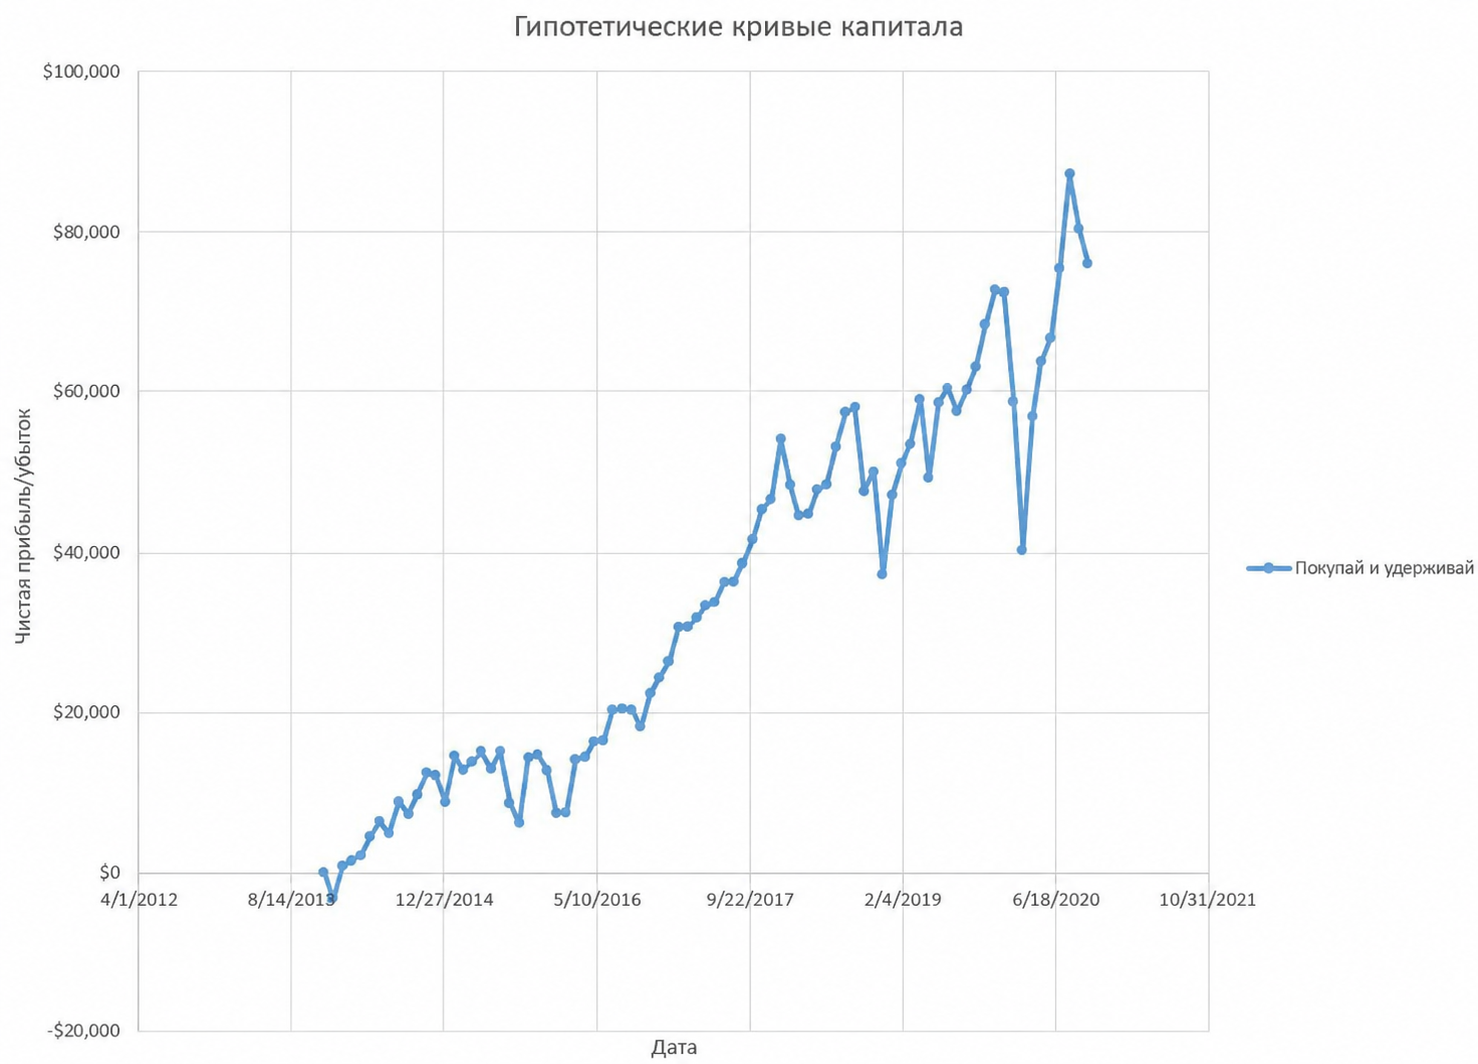
Вот как выглядело постоянное удержание длинной позиции в течение последних семи лет:

Эта стратегия предполагает покупку одного мини-контракта на фьючерс S&P и удержание его в течение всего рассматриваемого периода. Здесь не учтены расходы на ролловер при истечении контрактов: примерно $100 в год, или около $700 из $75 000 прибыли.
Поскольку это инструмент с кредитным плечом, размер счёта должен быть достаточным для выполнения минимальных маржинальных требований.
На этой кривой капитала есть серьёзные просадки — периоды, когда большинство людей, вероятно, в панике отказались бы от стратегии, решив, что она «падает до нуля».
Таким образом, важно не только то, сколько прибыли получено, но и какой риск пришлось принять. Как упоминалось выше, я использую моделирование Монте-Карло. Подробнее о проверке торговых систем этим методом можно прочитать в материале TLAP об анализе по методу Монте-Карло.
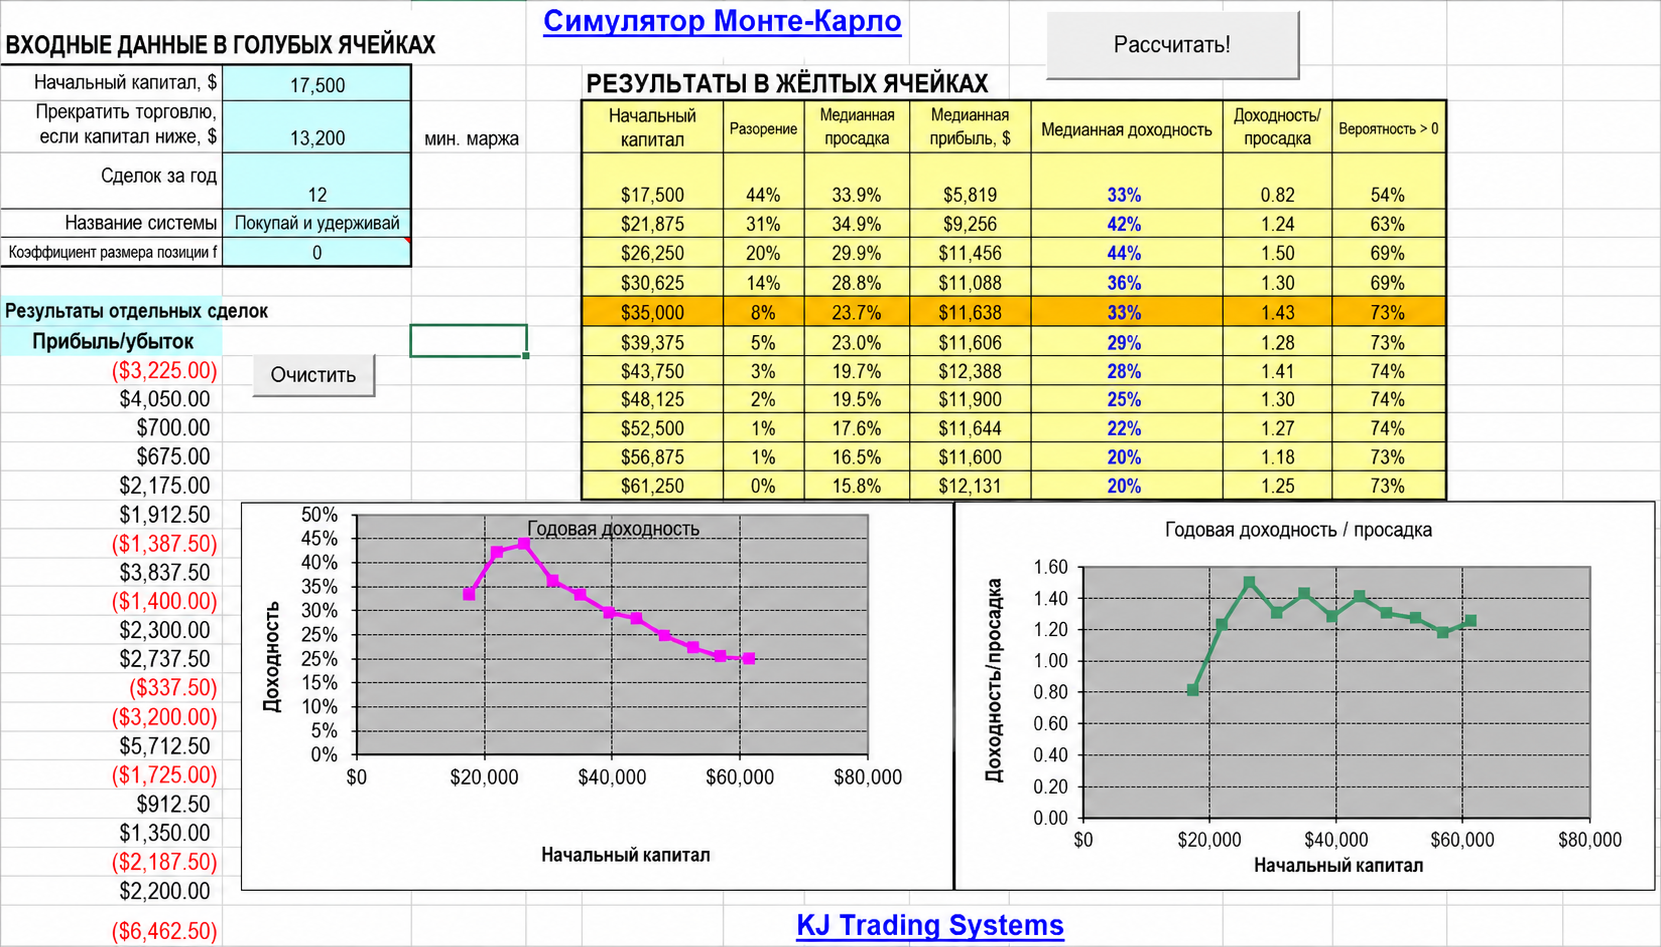
Отношение прибыли к просадке для стратегии «покупай и удерживай» составило 1,43. Это приемлемый результат — не обязательно хороший, но и не ужасный. Для алгоритмических систем, которые я разрабатываю, такое значение было бы слишком низким.
Для сравнения рассмотрим несколько алгоритмов. Они открывают как длинные, так и короткие позиции и были разработаны с использованием пошагового тестирования и других принципов Strategy Factory («Фабрики стратегий»).
Бесплатная алгоритмическая стратегия
Подписчики моей рассылки получают полностью раскрытый код бесплатной алгоритмической стратегии для торговли фьючерсом E-mini S&P 500. Она показала себя довольно хорошо, особенно в 2020 году.

Эта стратегия выглядит лучше, чем «покупай и удерживай», и по результатам моделирования Монте-Карло:
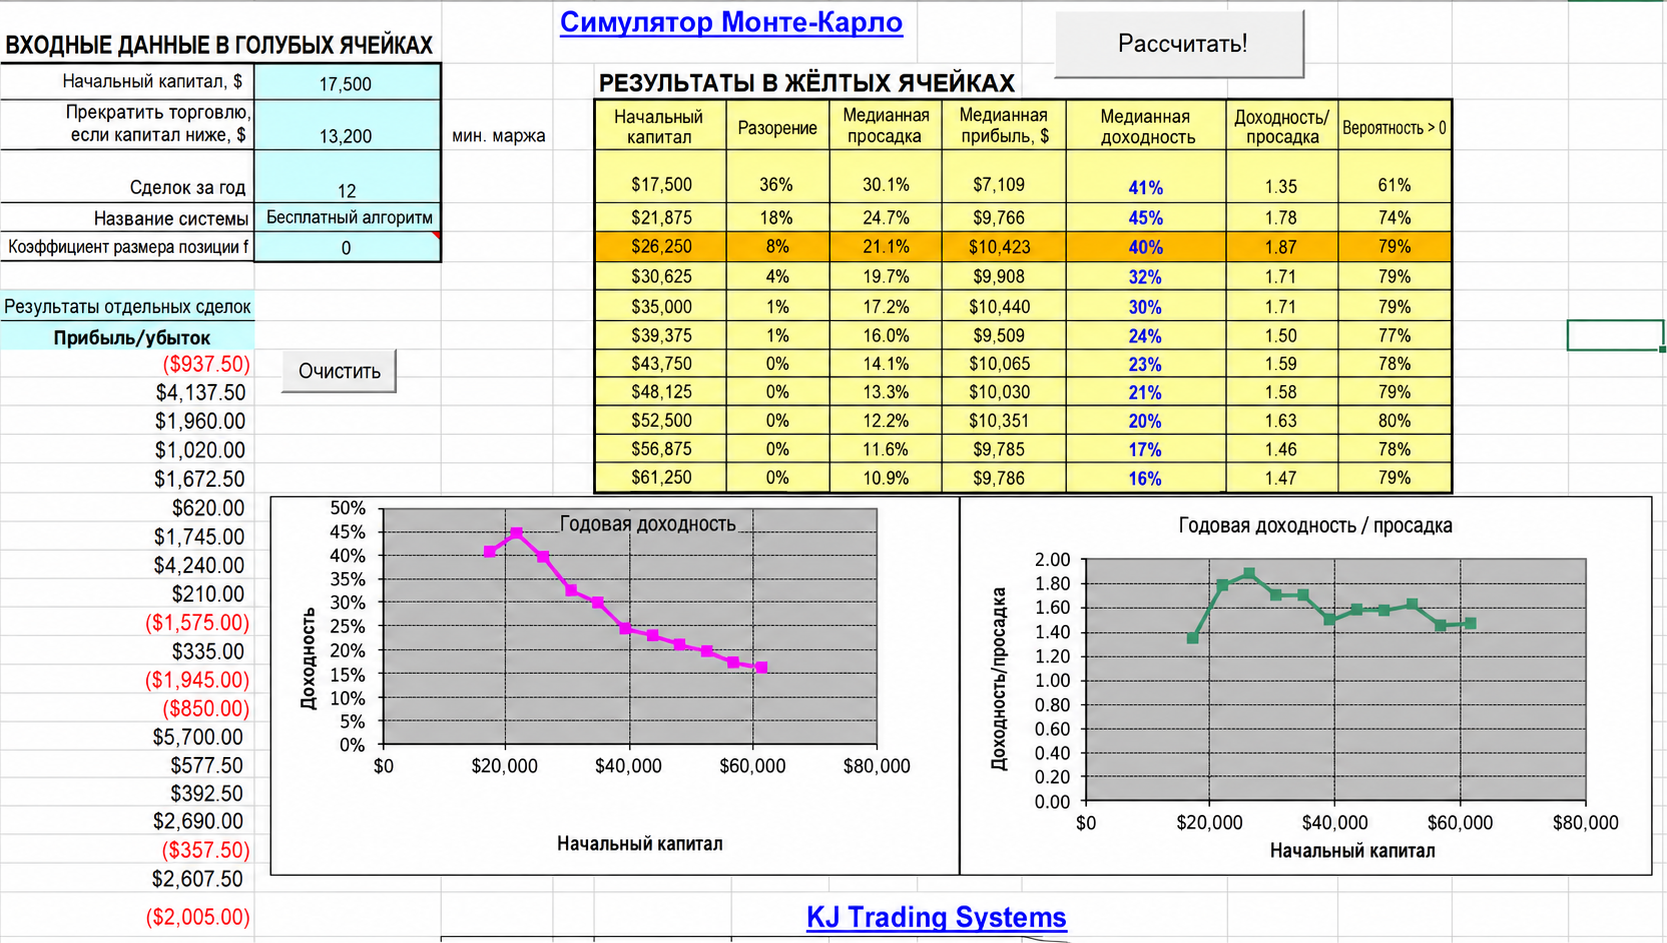
Отношение прибыли к просадке у бесплатной алгоритмической стратегии равно 1,87 — примерно на 30% выше, чем у стратегии «покупай и удерживай». Даже при меньшей прибыли такой алгоритм мог бы оказаться предпочтительнее: иногда снижение риска важнее увеличения прибыли.
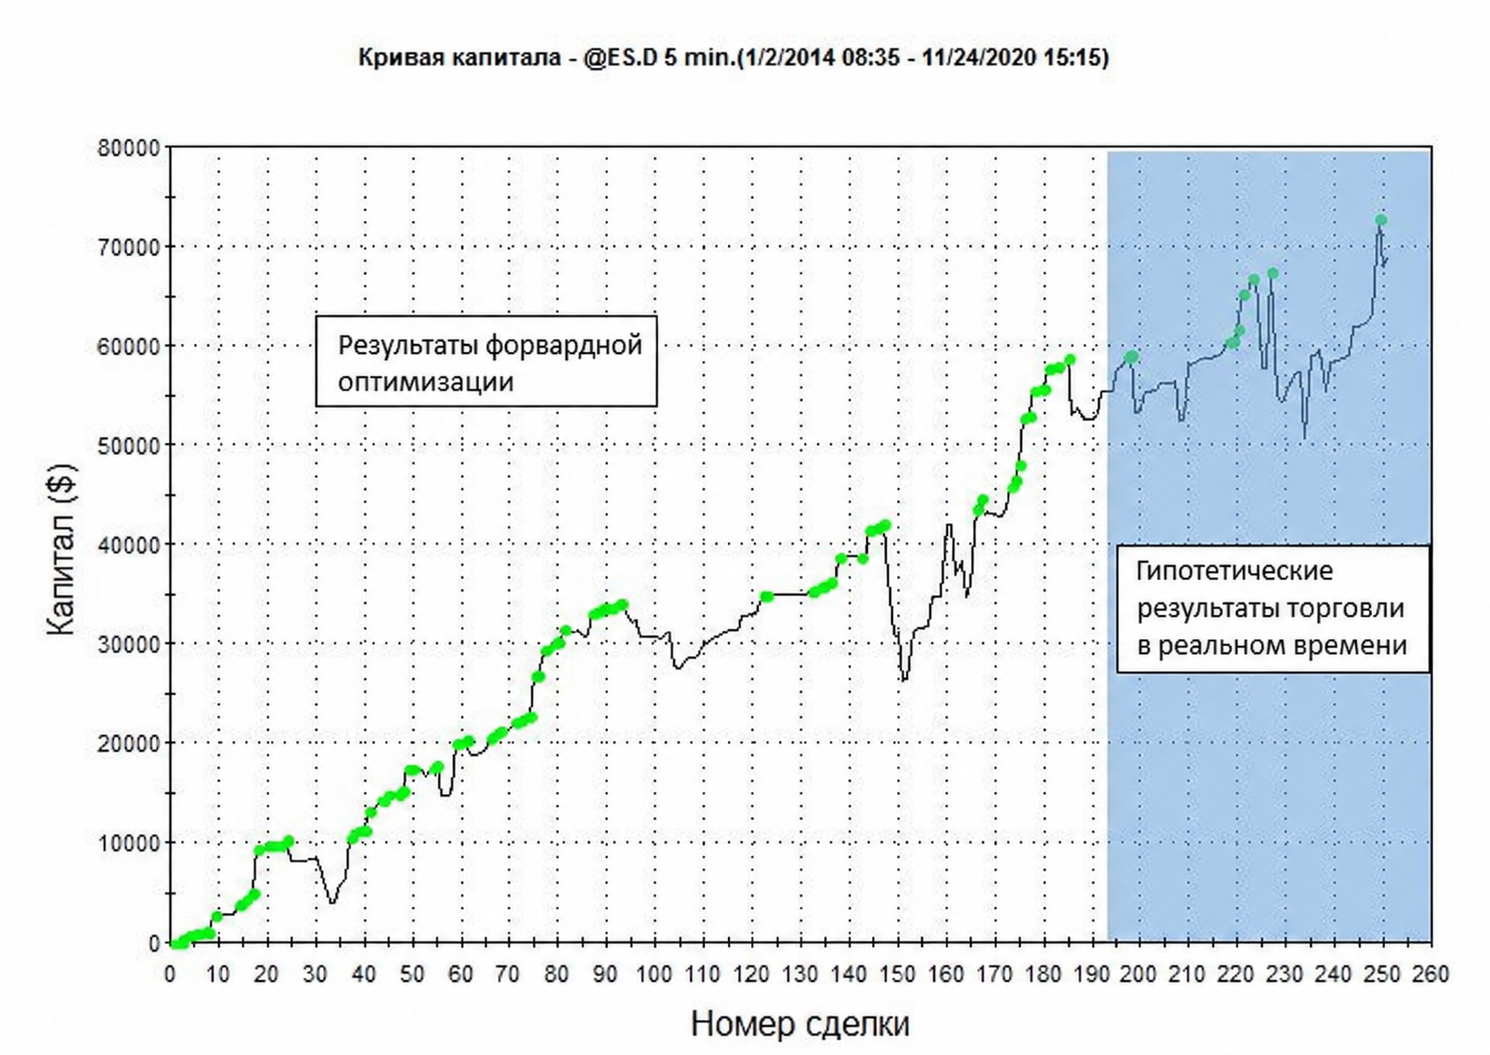
Следует отметить, что кривая капитала этой стратегии объединяет результаты форвардной оптимизации и гипотетические результаты торговли в реальном времени — и те и другие получены вне выборки. Торговля на реальном рынке началась 1 июля 2019 года, а в январе 2020 года я впервые стал бесплатно распространять эту стратегию на своём сайте.
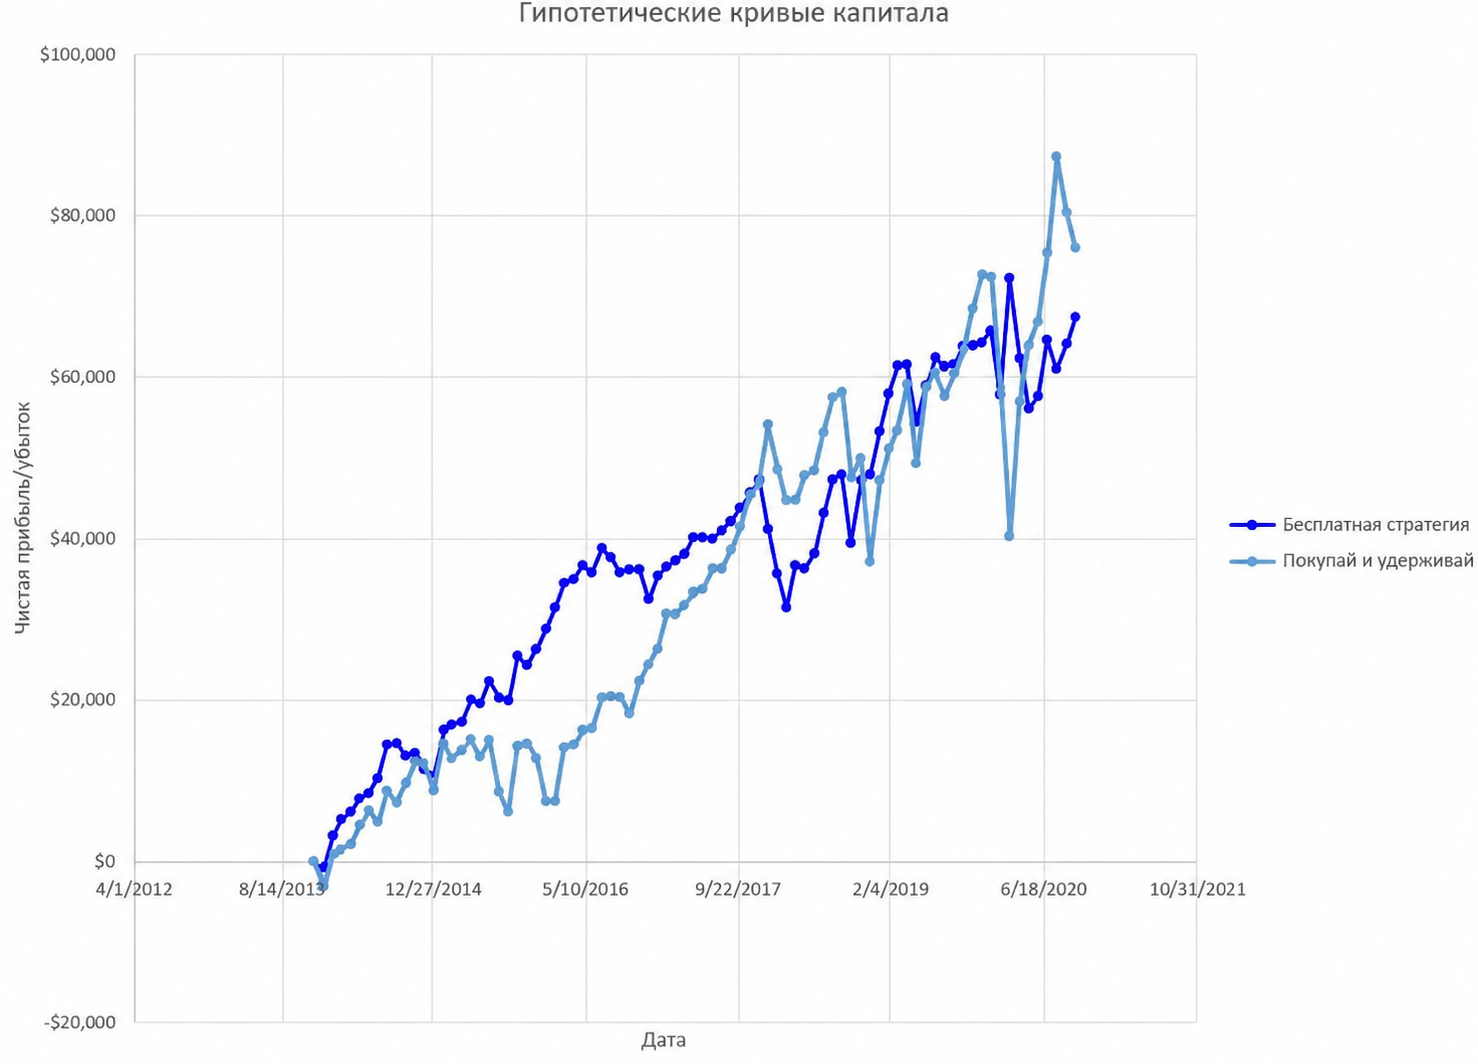
Ниже приведено сравнение кривых капитала первых двух стратегий. Видно, что бесплатный алгоритм избегает некоторых ужасных просадок стратегии «покупай и удерживай», хотя и у него есть несколько значительных снижений капитала.
Алгоритмическая система 277
Рассмотрим ещё один алгоритм для торговли фьючерсом E-mini S&P 500.
Ниже показана кривая капитала при торговле одним контрактом. Далее я использую результат для двух контрактов, чтобы упростить сравнение: тогда общая чистая прибыль систем становится сопоставимой.
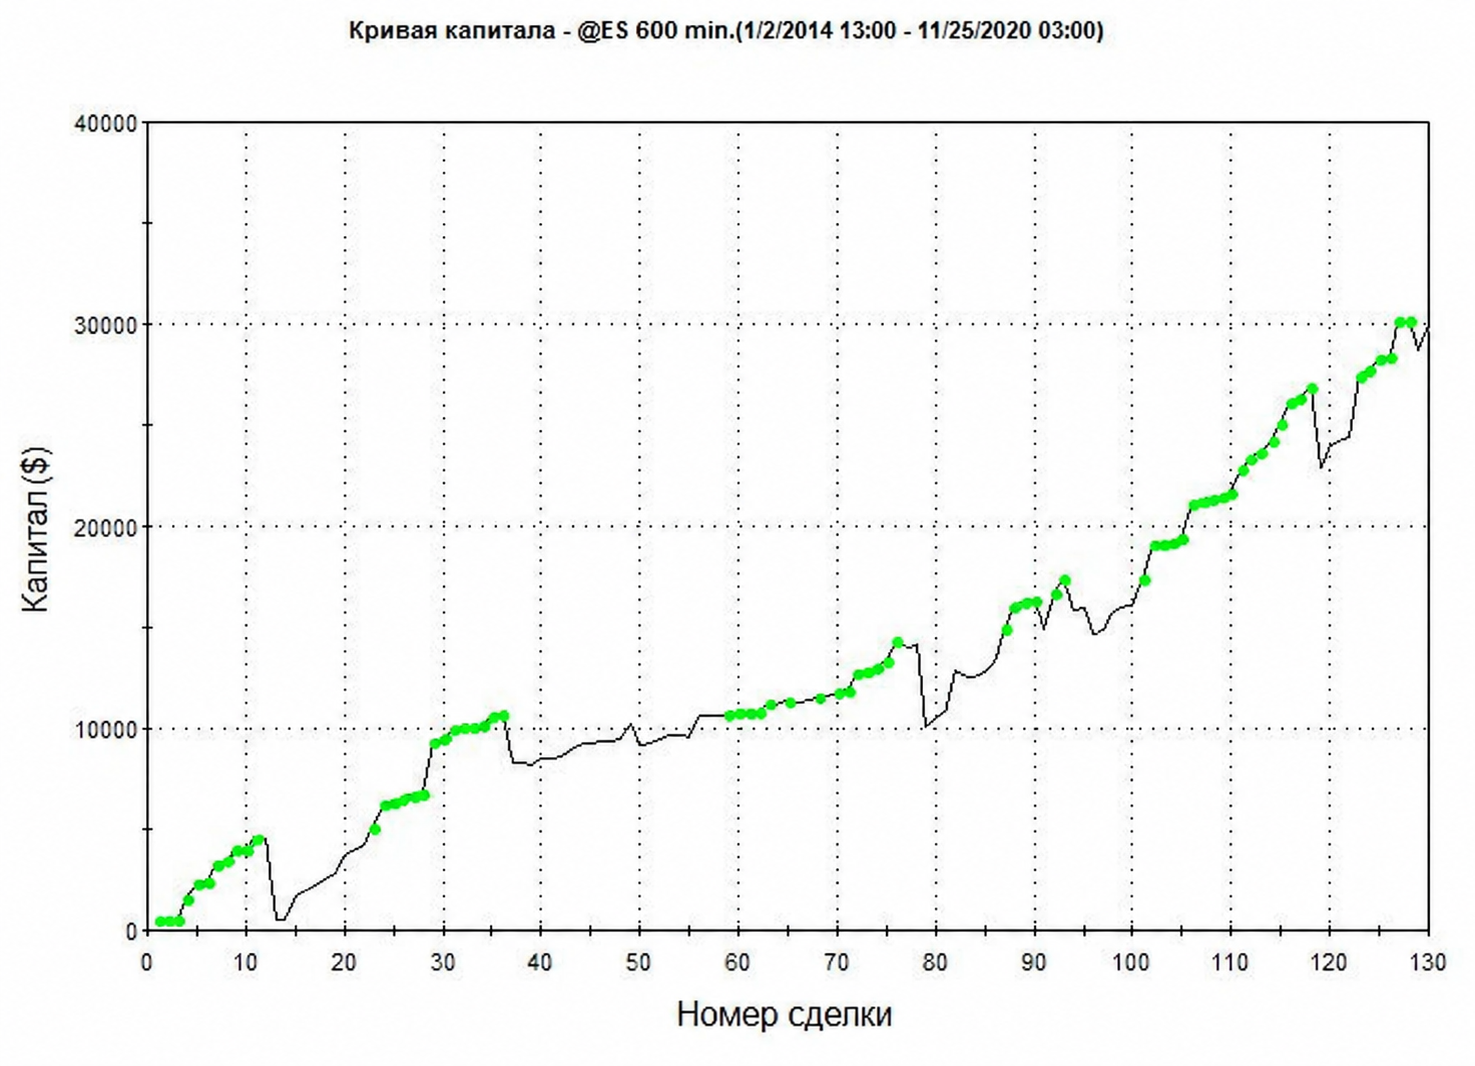
В целом эта стратегия выглядит плавнее первых двух, но первоначальная просадка между 10-й и 15-й сделками снижает отношение совокупного среднегодового темпа роста к максимальной просадке.
Именно поэтому мне нравится анализ по методу Монте-Карло: он учитывает не только худшую, но и ВСЕ просадки.
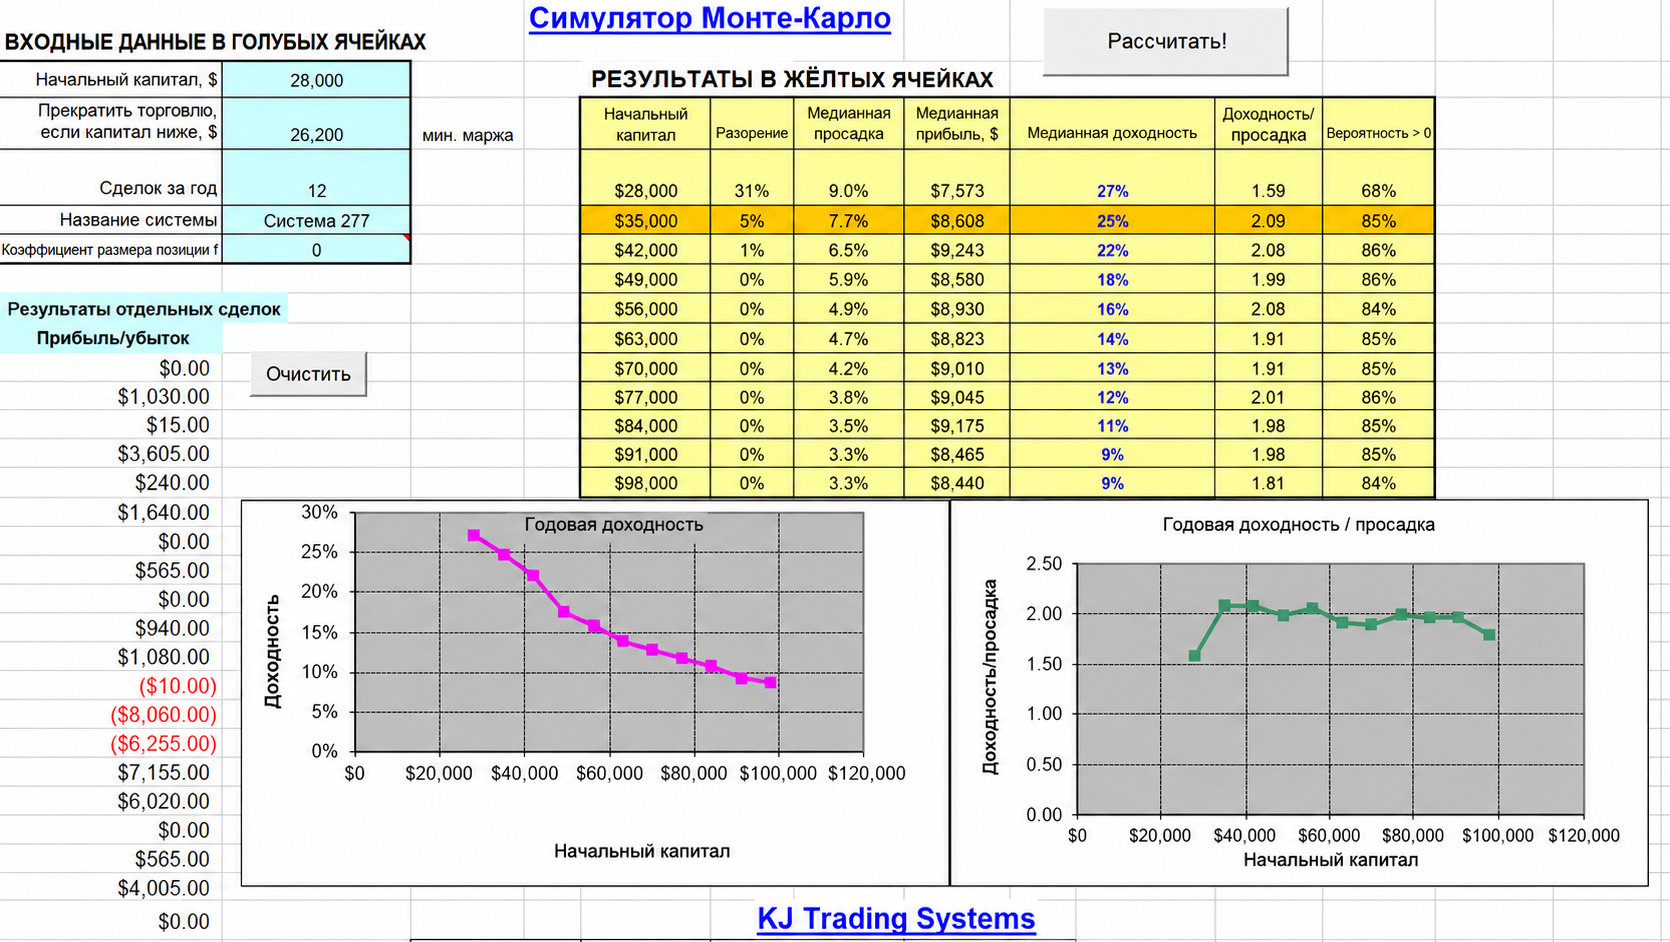
По результатам моделирования Монте-Карло отношение прибыли к просадке составило 2,09. С учётом риска эта алгоритмическая стратегия лучше и бесплатного алгоритма, и стратегии «покупай и удерживай». Интуитивно это видно по более плавной кривой капитала ниже.
Кривая капитала этой стратегии объединяет результаты форвардной оптимизации и гипотетические результаты торговли в реальном времени — и те и другие получены вне выборки. Торговля на реальном рынке началась в августе 2016 года. Для разработки использовался более продолжительный период форвардного тестирования, чем показано здесь: я убрал несколько первых лет, чтобы у всех стратегий в этом сравнении была одна начальная дата — 1 января 2014 года.
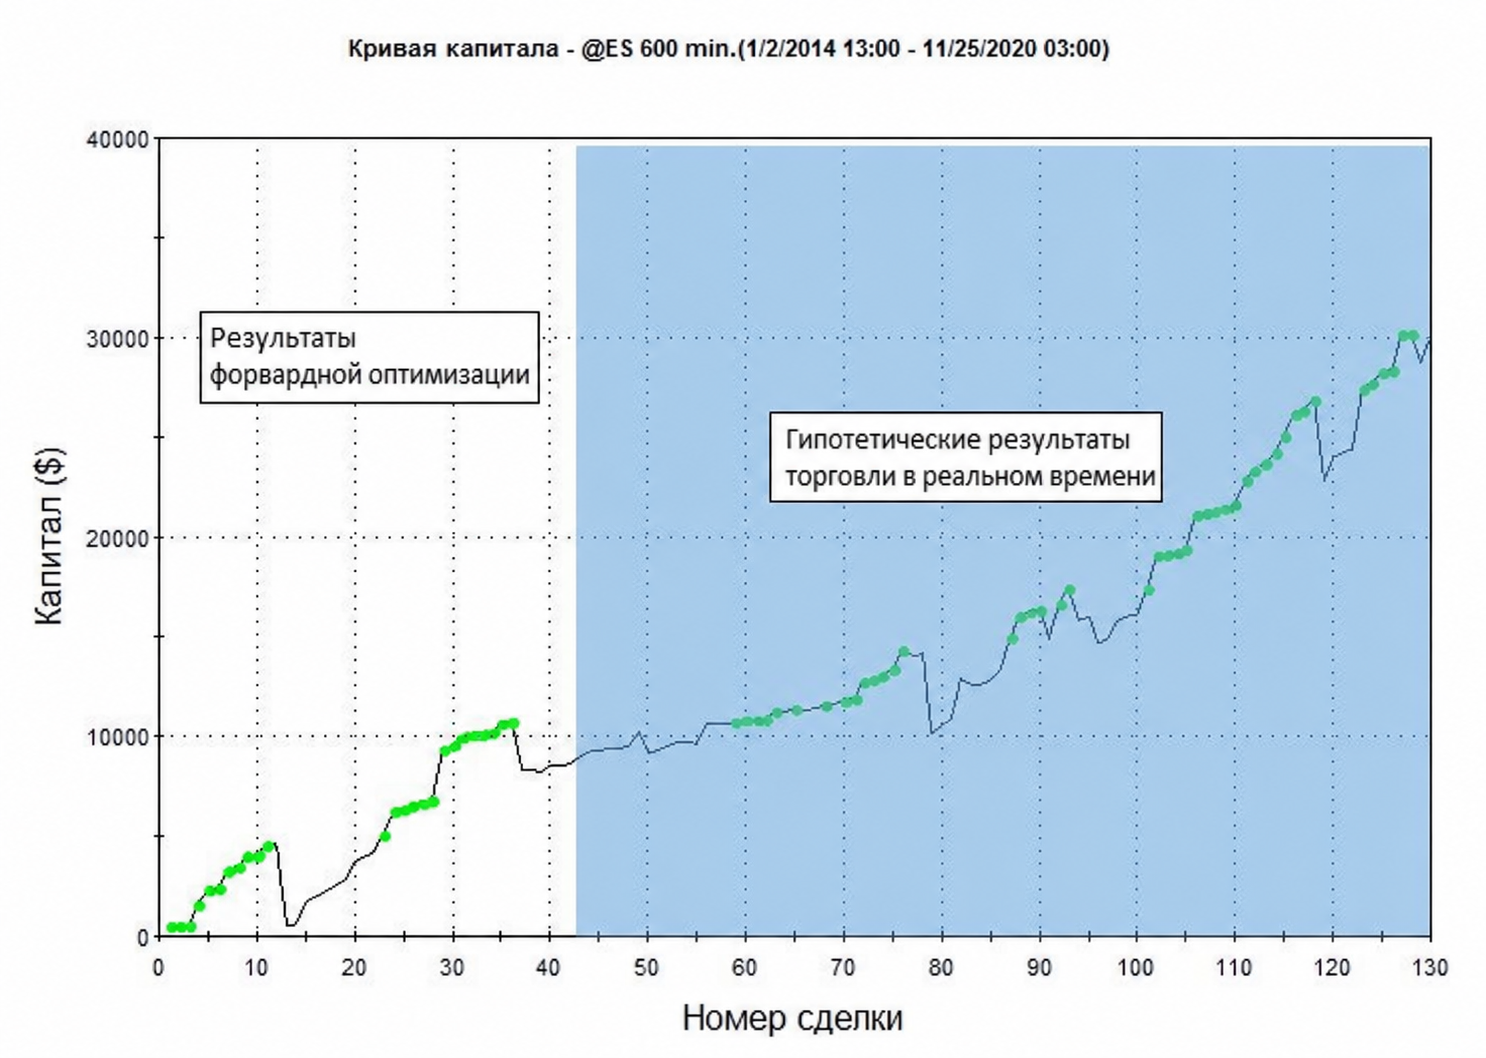
После исключения первоначальной просадки кривая капитала этой стратегии стала плавнее, чем у первых двух.
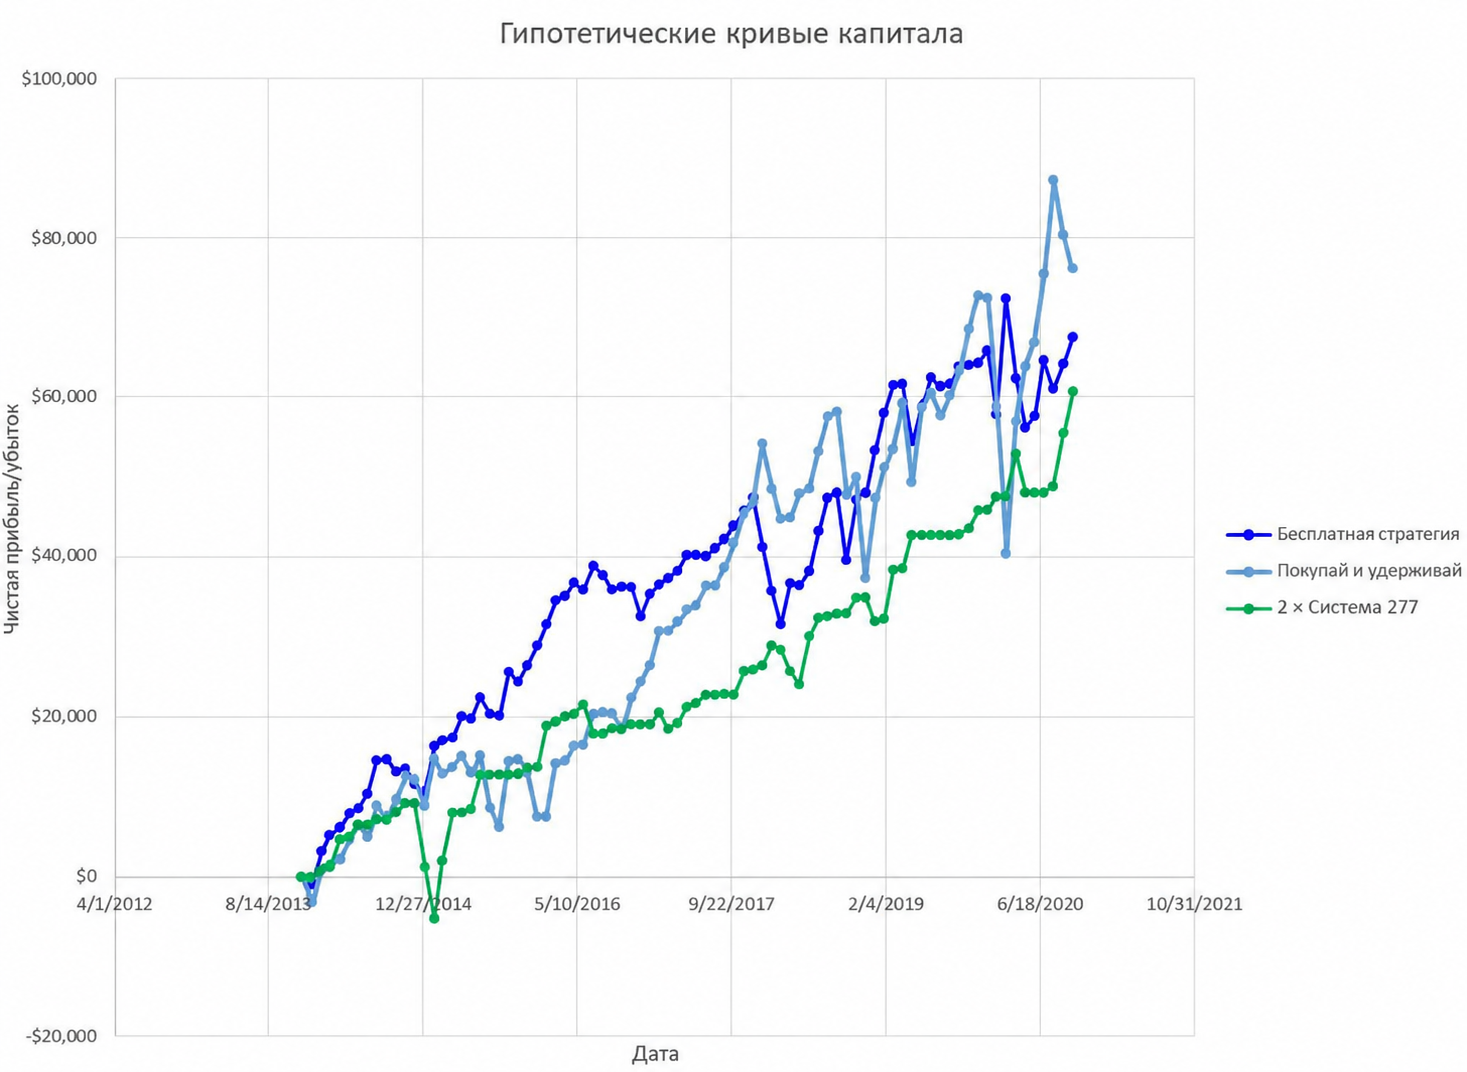
Алгоритм студента Strategy Factory
Я большой сторонник поговорки: «Если нечто кажется слишком хорошим, чтобы быть правдой, то, скорее всего, так оно и есть». Именно это я подумал, увидев стратегию, созданную трейдером J. из Великобритании — участником воркшопа Strategy Factory.
Я отслеживаю эту стратегию в реальном времени уже около 18 месяцев, и её результаты остаются отличными даже во время пандемии COVID-19, тогда как стратегия «покупай и удерживай» в этот период пережила сильное падение. Нет ничего лучше наблюдения за системой в реальном времени, чтобы оценить её качество. Торговлю на реальном счёте я также отношу к наблюдению за стратегией в реальном времени.
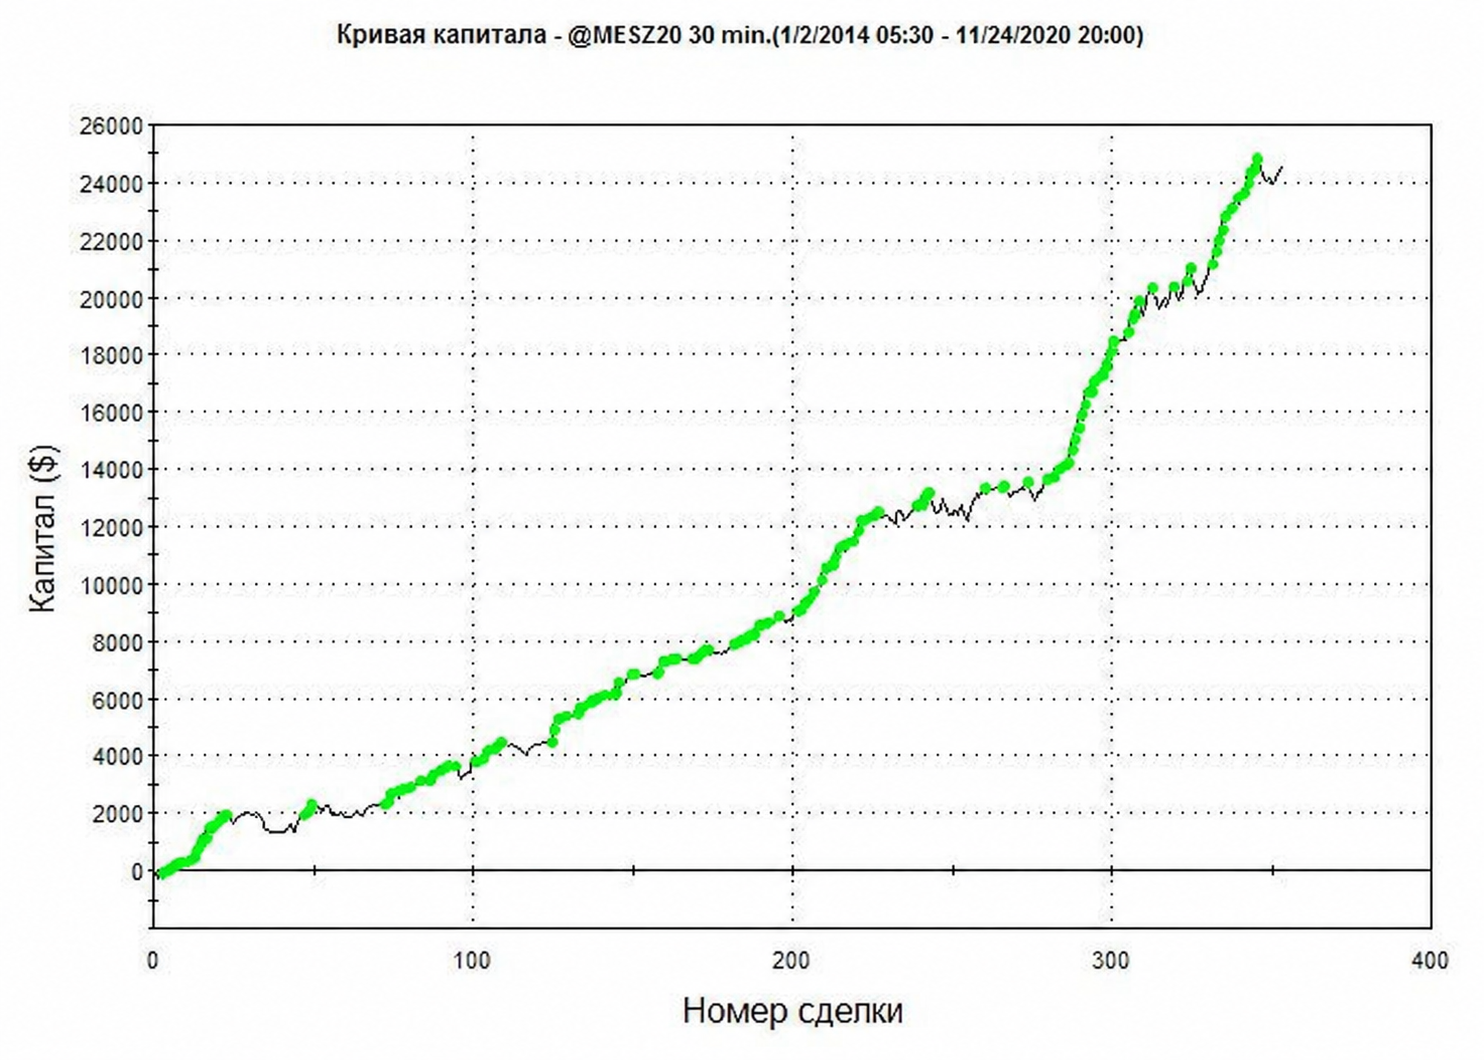
Результаты моделирования Монте-Карло показывают, что эта стратегия намного лучше подхода «покупай и удерживай». Действительно впечатляющий результат!
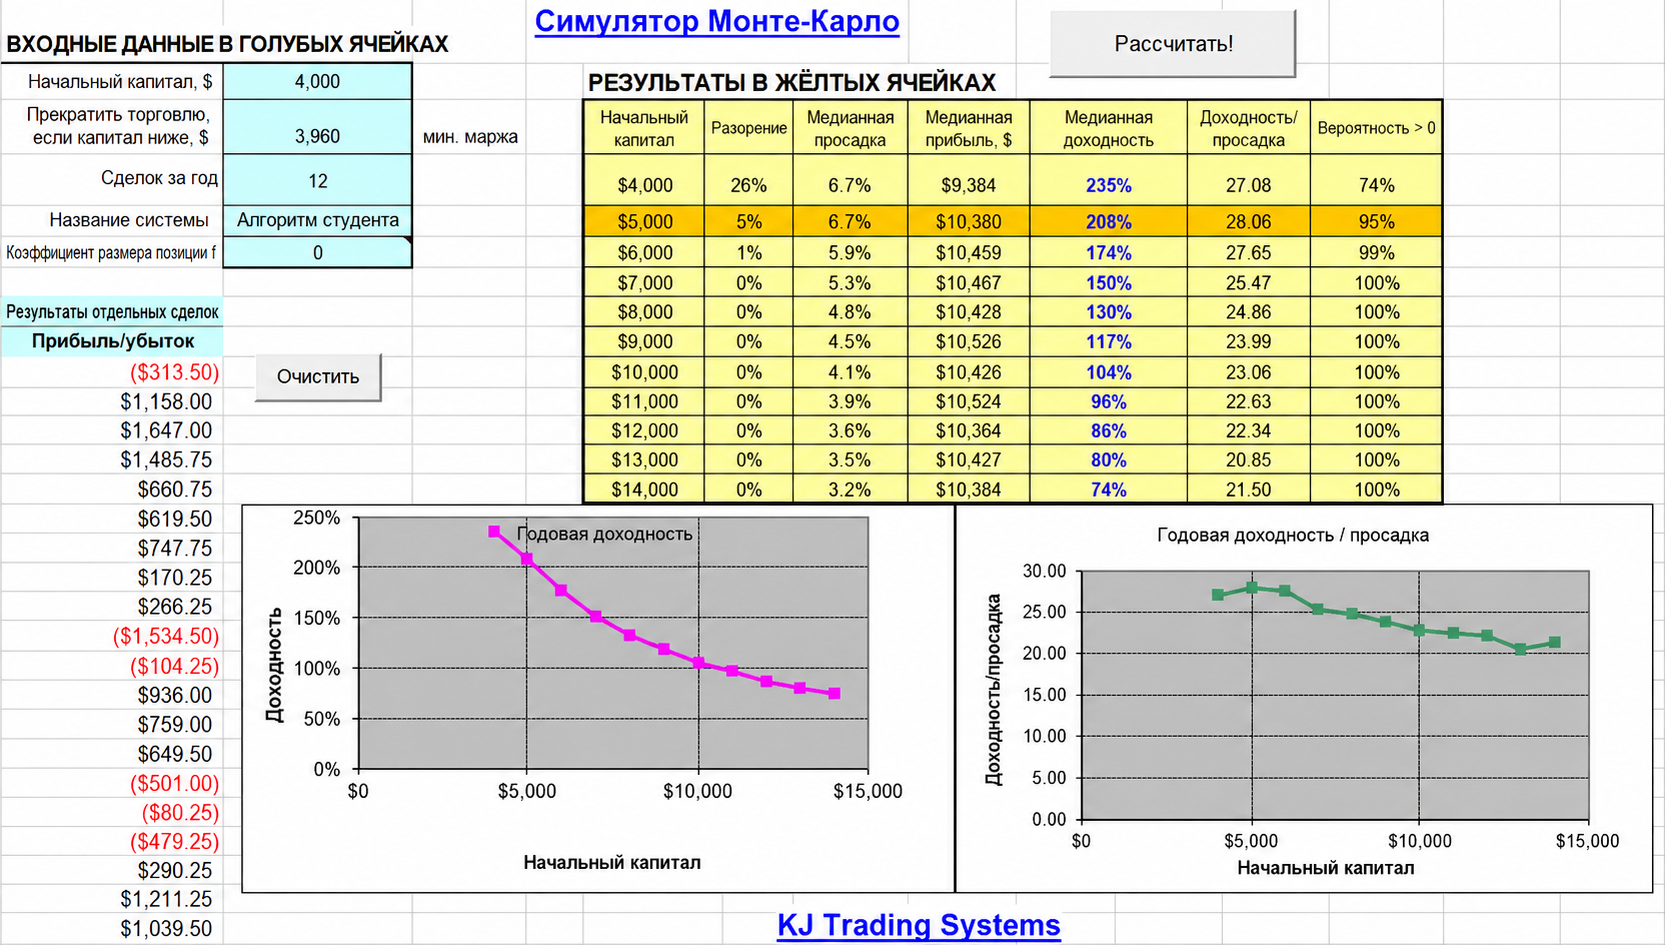
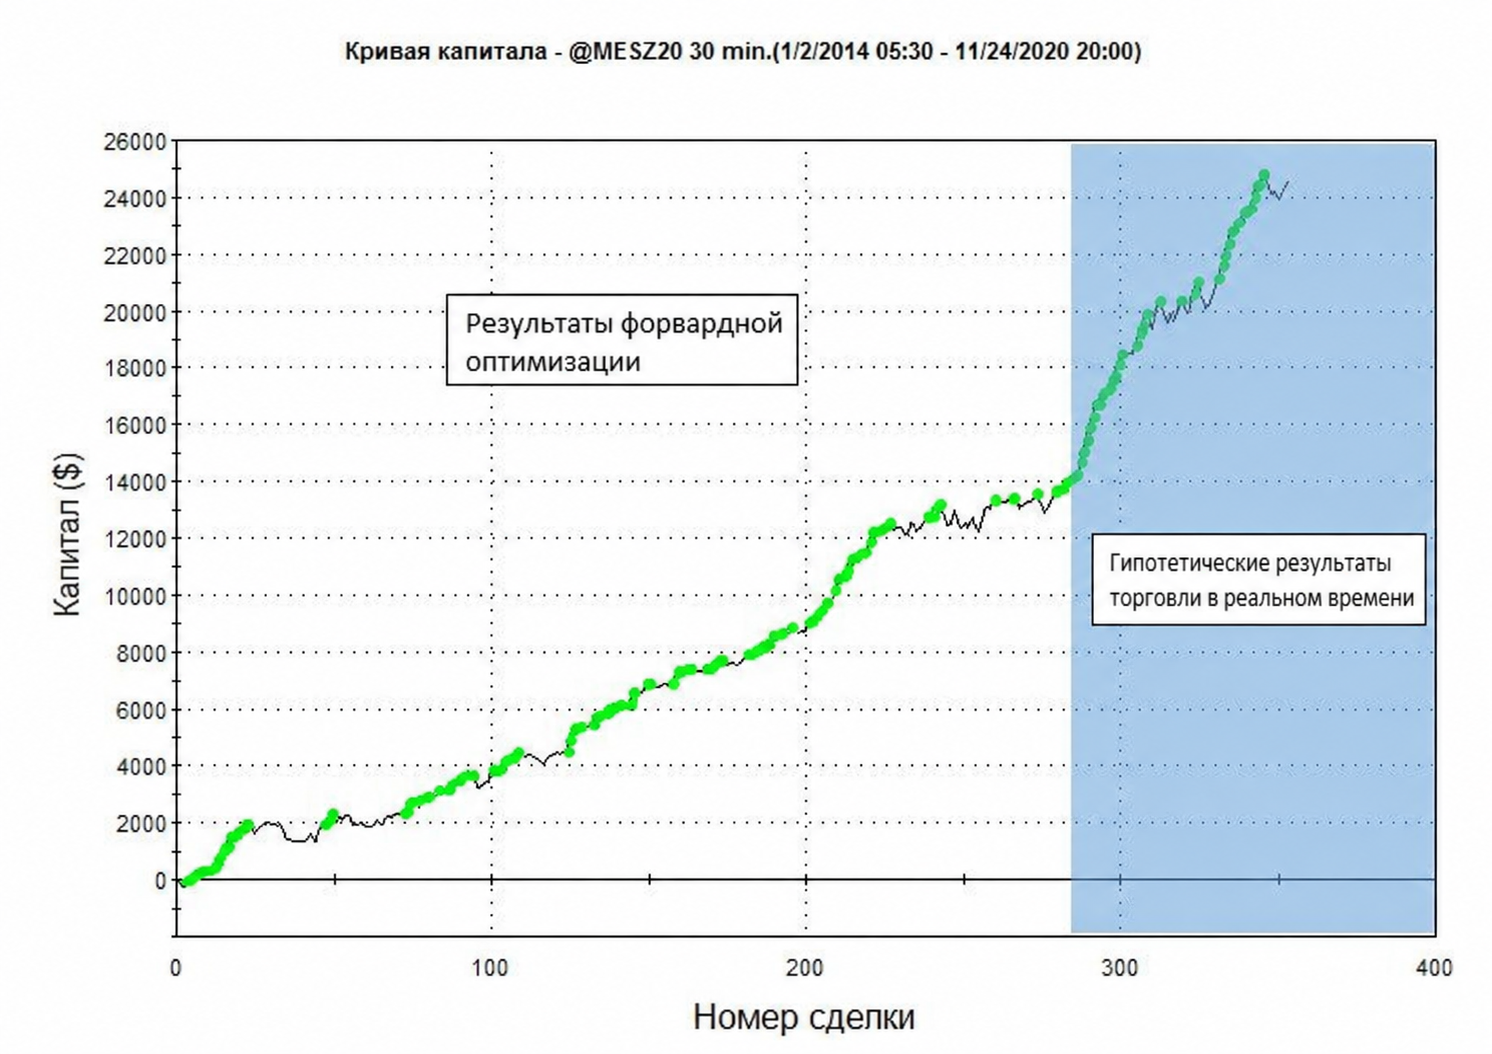
Для сравнения кривой капитала этой стратегии с тремя другими я использую три контракта MES, что соответствует 30% одного контракта E-mini S&P 500. Таким образом, примерно такая же прибыль достигается при размере позиции всего в одну треть!
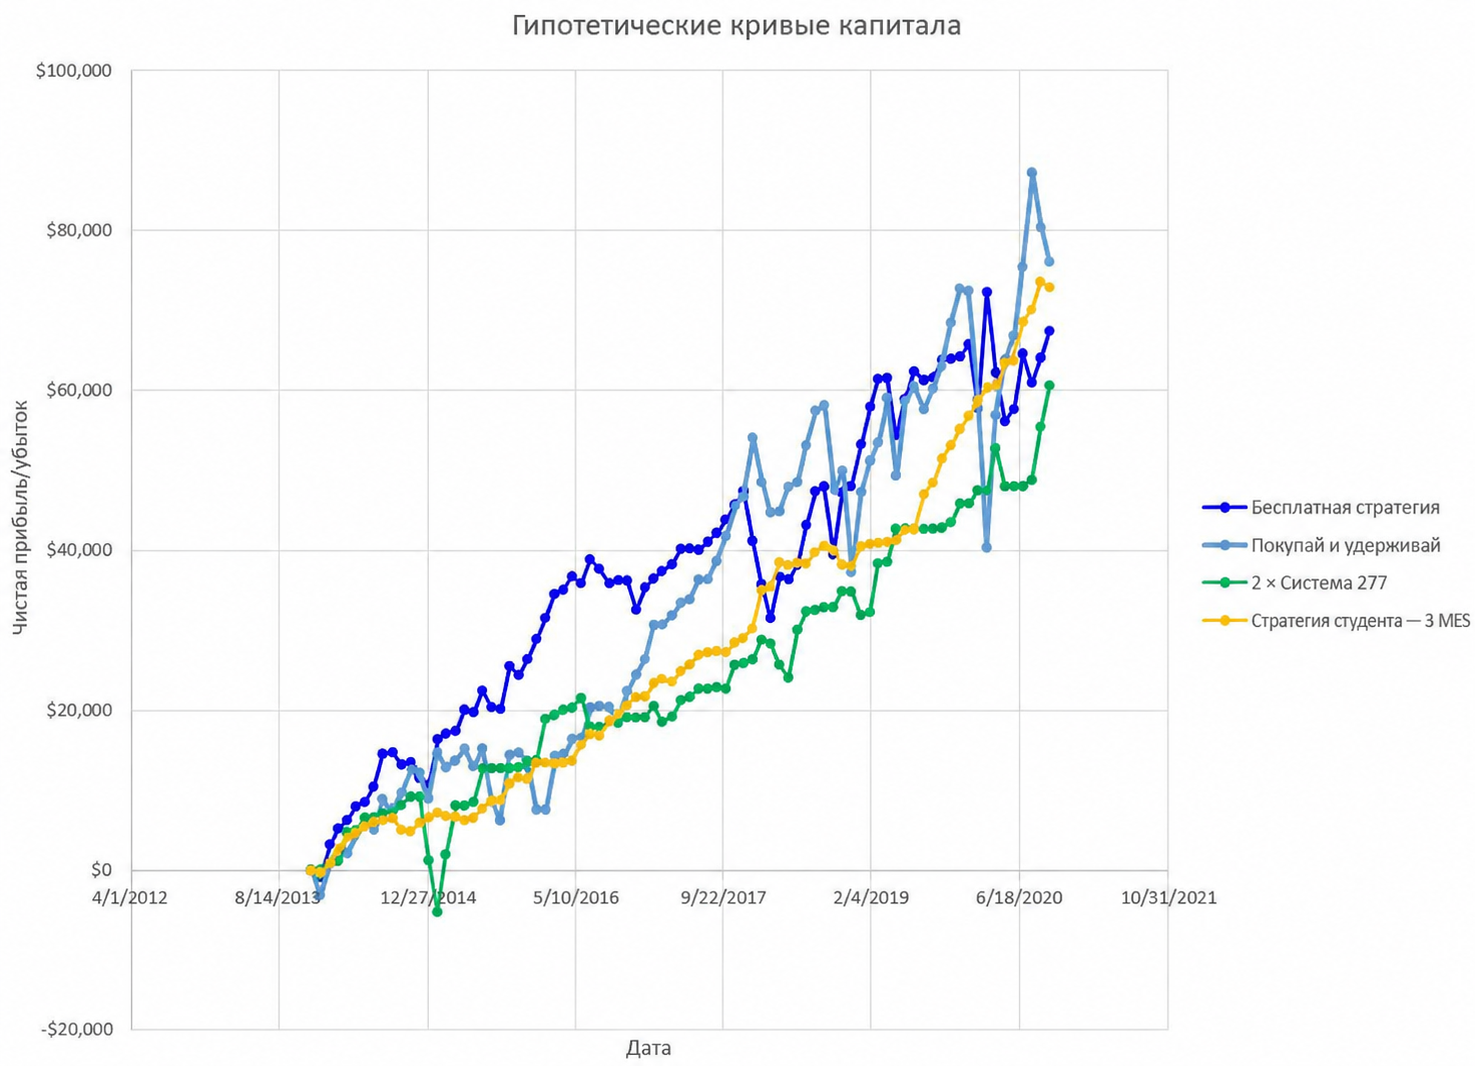
Общие гипотетические результаты
Показатель | Стратегия «покупай и удерживай» (1 контракт ES) | Бесплатная стратегия (1 контракт ES) | Алгоритмическая система 277 (2 контракта ES) | Стратегия студента (3 контракта MES) |
|---|---|---|---|---|
Чистая прибыль | $75 288 | $67 348 | $59 900 | $73 722 |
Стартовый капитал | $25 000 | $25 000 | $50 000 | $7 500 |
Конечный капитал | $100 288 | $92 348 | $109 900 | $81 222 |
Отношение прибыли к просадке по методу Монте-Карло | 1,43 | 1,87 | 2,09 | 28,1 |
Совокупный среднегодовой темп роста | 22,5% | 21,1% | 12,2% | 41,7% |
Максимальная просадка | 33% | 21,9% | 24,2% | 11,8% |
Отношение темпа роста капитала к максимальной просадке | 0,68 | 0,96 | 0,50 | 3,53 |
Итак, стратегию «покупай и удерживай» действительно можно превзойти с помощью торгового алгоритма — и результаты выглядят впечатляюще.
Главный вопрос: есть ли у вас время, желание, навыки и знания, чтобы разработать торговую стратегию, которая окажется лучше подхода «покупай и удерживай»?
Кевин Дж. Дэйви
Переведено для TLAP