Торговая стратегия на основе ATR:
пошаговое руководство без секретов
Average True Range (ATR) – один из самых популярных и недооценённых индикаторов в арсенале трейдера. Многие знают его как «измеритель волатильности», но мало кто понимает, насколько мощные торговые стратегии можно создать на его основе. В этой статье мы разберём пошагово, как сделать ATR фундаментом пробойных стратегий (breakout trading).
Что такое ATR и почему он важен
ATR (Average True Range) – это индикатор волатильности, который измеряет средний диапазон движения цены за определённый период. Формула расчёта проста и доступна в интернете, но суть в другом: ATR показывает, как сильно «нервничает» рынок.
- Когда рынок падает (например, NASDAQ), волатильность обычно растёт – ATR увеличивается.
- Когда рынок растёт в спокойном режиме – волатильность снижается, ATR падает.
- ATR можно использовать практически в любой стратегии как базовый компонент.
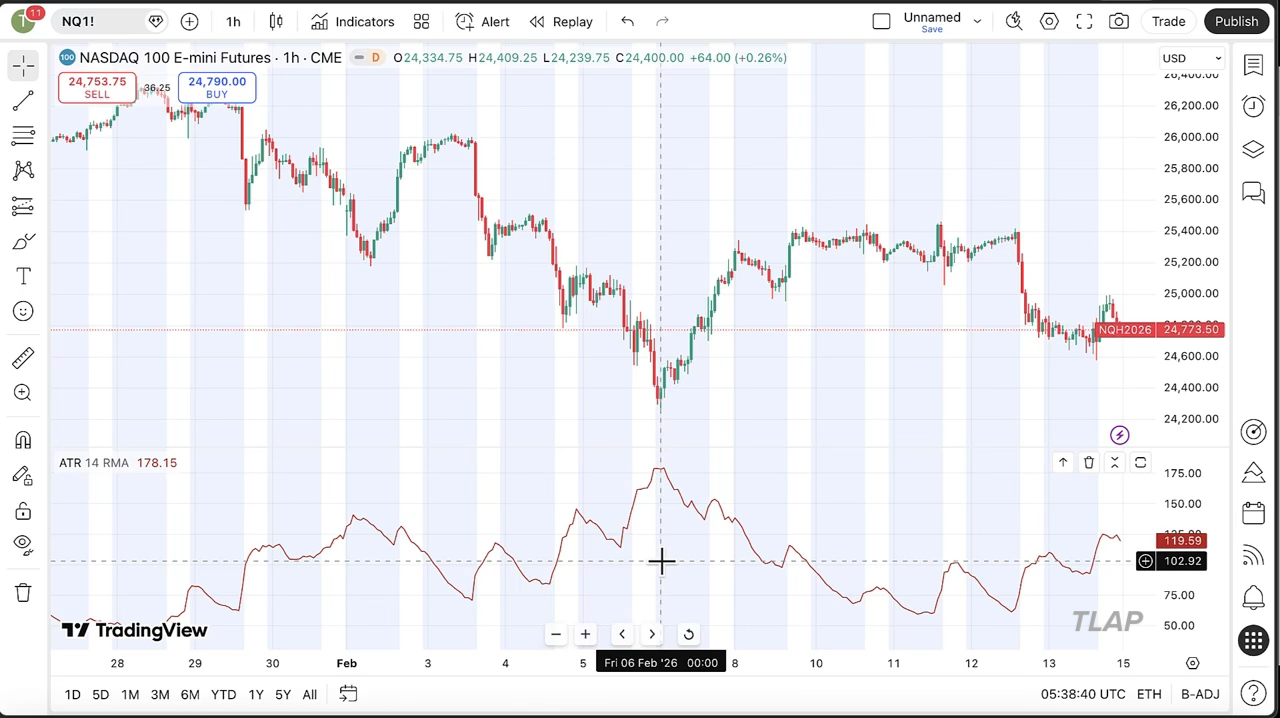
ATR (14) на часовом графике NASDAQ – индикатор волатильности под графиком цены
ATR как основа пробойной стратегии
Любая пробойная стратегия строится на двух компонентах:
- Точка инициации (Point of Initiation) – базовая линия, от которой измеряется пробой. Это может быть скользящая средняя (SMA, EMA) или медианная цена.
- Величина пробоя (Space) – расстояние от точки инициации, рассчитанное как множитель ATR. Например, 2 × ATR(40).
Идея проста: берём скользящую среднюю, добавляем/вычитаем N значений ATR – получаем уровни пробоя. Когда цена пробивает эти уровни, мы входим в сделку.
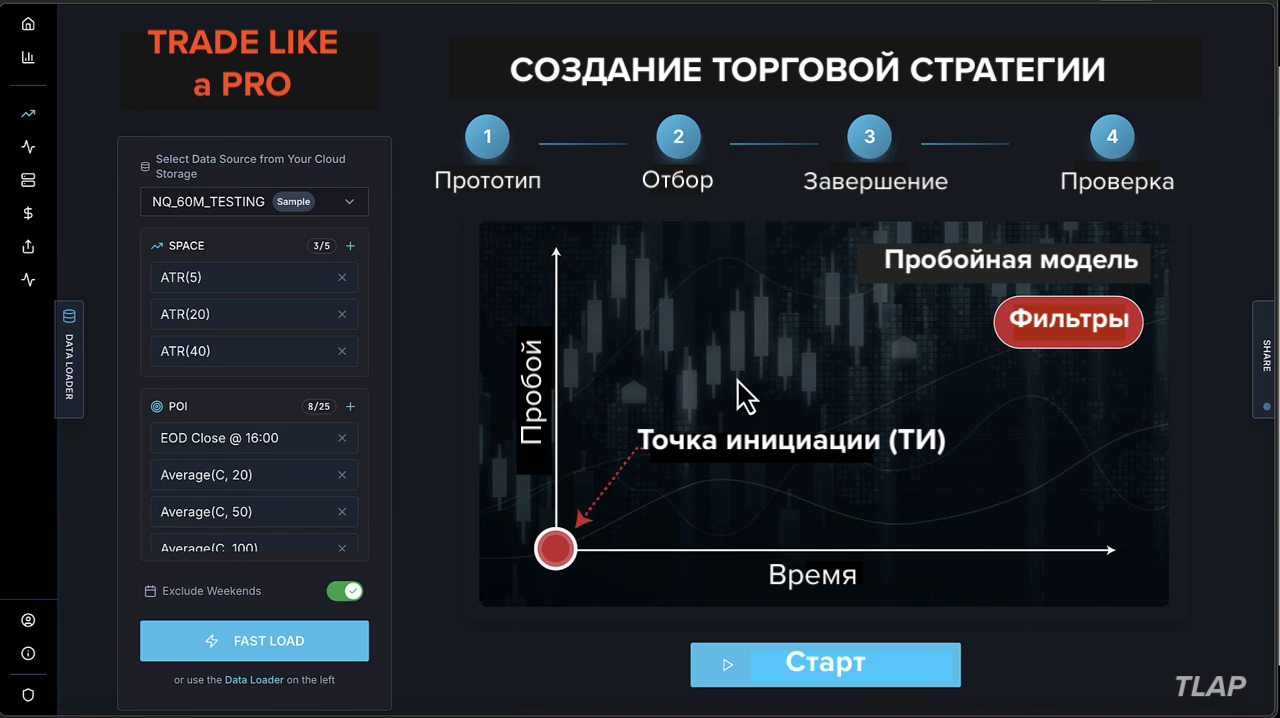
Модель пробойной стратегии: точка инициации + величина пробоя (ATR × множитель)
Создаем стратегию: шаг за шагом
Для тестирования использовались следующие параметры:
- Инструмент: NASDAQ фьючерсы, 60-минутный таймфрейм
- ATR периоды: 5, 20 и 40 (разный «размах» волатильности)
- Точки инициации: SMA(20), SMA(50), SMA(100), Median(20), Median(60), Median(100)
- Торговая сессия: с 9:00 до 23:00 (премаркет + основная + постмаркет)
- Выход: в конце дня (дневная стратегия)
Важный нюанс по периодам ATR: нет смысла тестировать близкие значения (5, 6, 7, 8). Лучше брать широкий разброс – 5, 20 и 40. Между ними будет заметная разница в результатах, что даёт больше пространства для оптимизации.
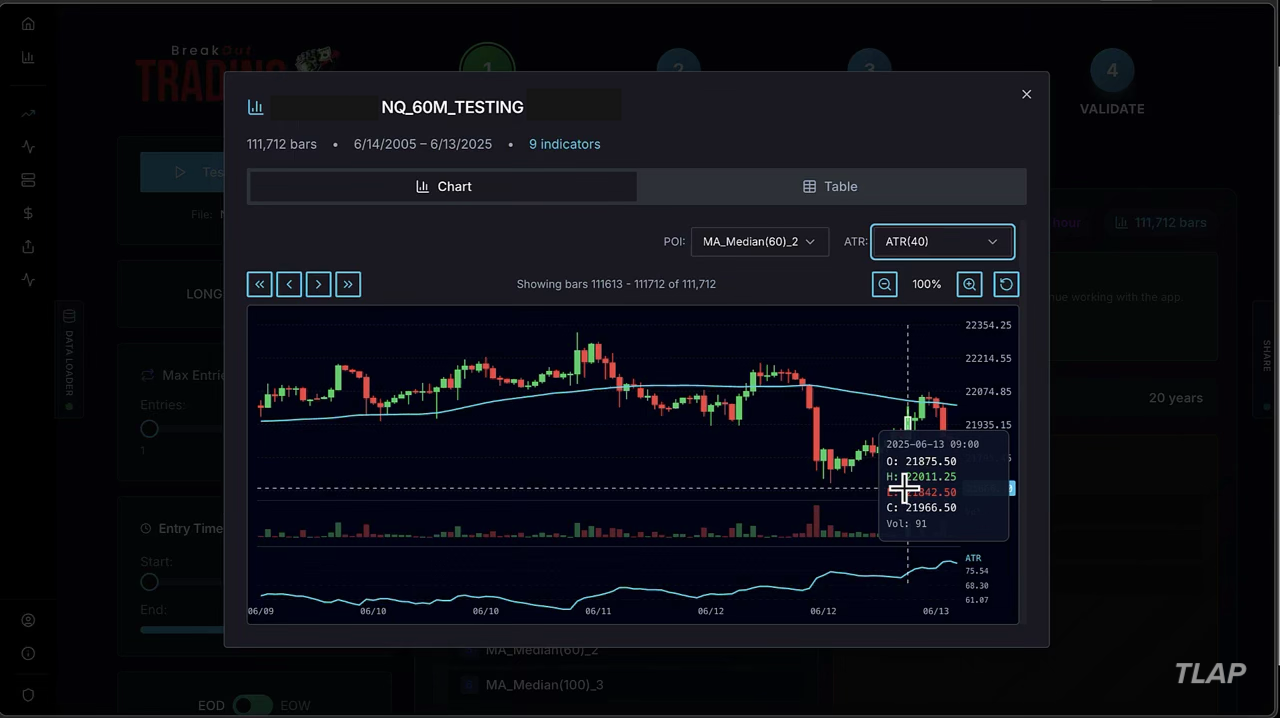
Настройка параметров: график NASDAQ 60 мин с уровнями ATR и скользящими средними
Результаты: что получилось
Даже простейшая комбинация – SMA(100) + 2 × ATR(40) – показала впечатляющие результаты:
- Общая прибыль: $146,295
- Процент прибыльных сделок: 95.4%
- Максимальная просадка: $28,595
- Индекс робастности: 68% – хороший показатель устойчивости
При тестировании «соседних» значений (множитель 1.8 и 2.2 вместо 2.0) результаты оставались стабильными – это признак робастной стратегии, не подогнанной под конкретные параметры.
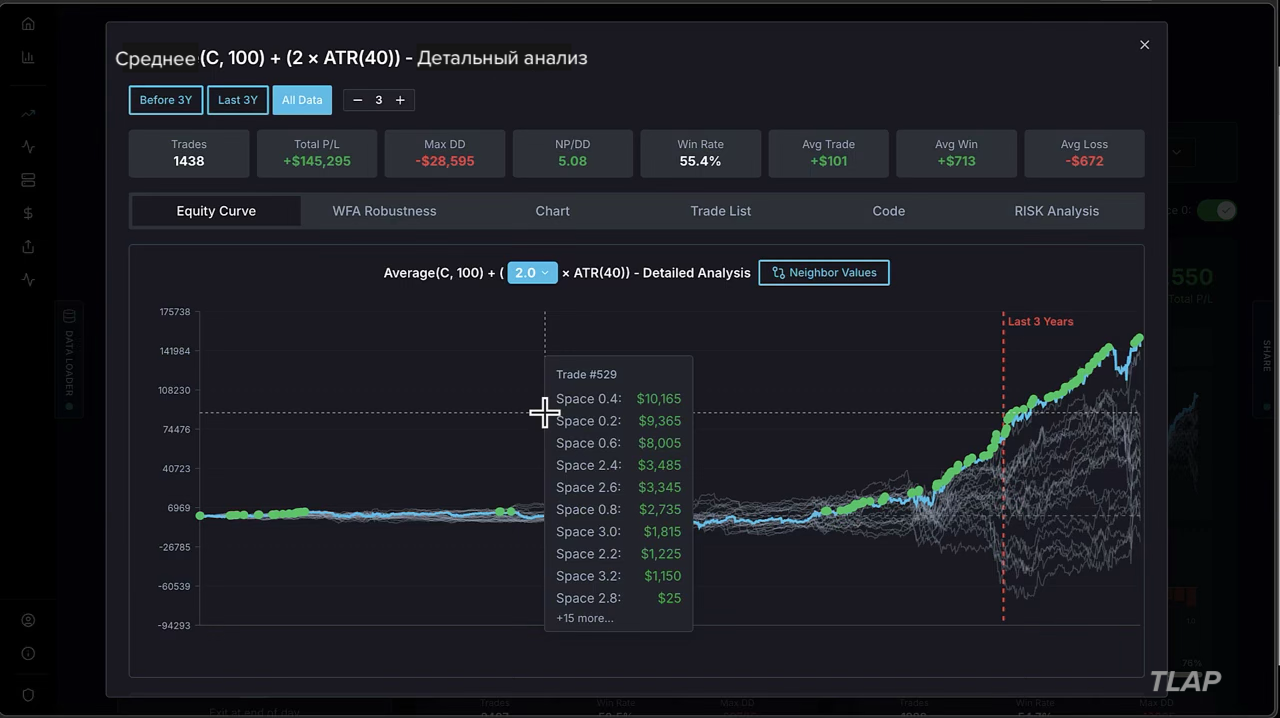
Кривая доходности стратегии SMA(100) + 2×ATR(40) на NASDAQ – стабильный рост
Проверка робастности
Робастность – ключевой показатель качества стратегии. Он показывает, насколько хорошо стратегия работает на данных, которые не участвовали в оптимизации (out-of-sample). Наша простая ATR-стратегия показала:
- Множитель 2.0 – робастность на 6-м месте из всех комбинаций
- Множитель 2.2 – робастность на 1-м месте (самый устойчивый вариант)
- SMA(20) – наиболее робастная точка инициации
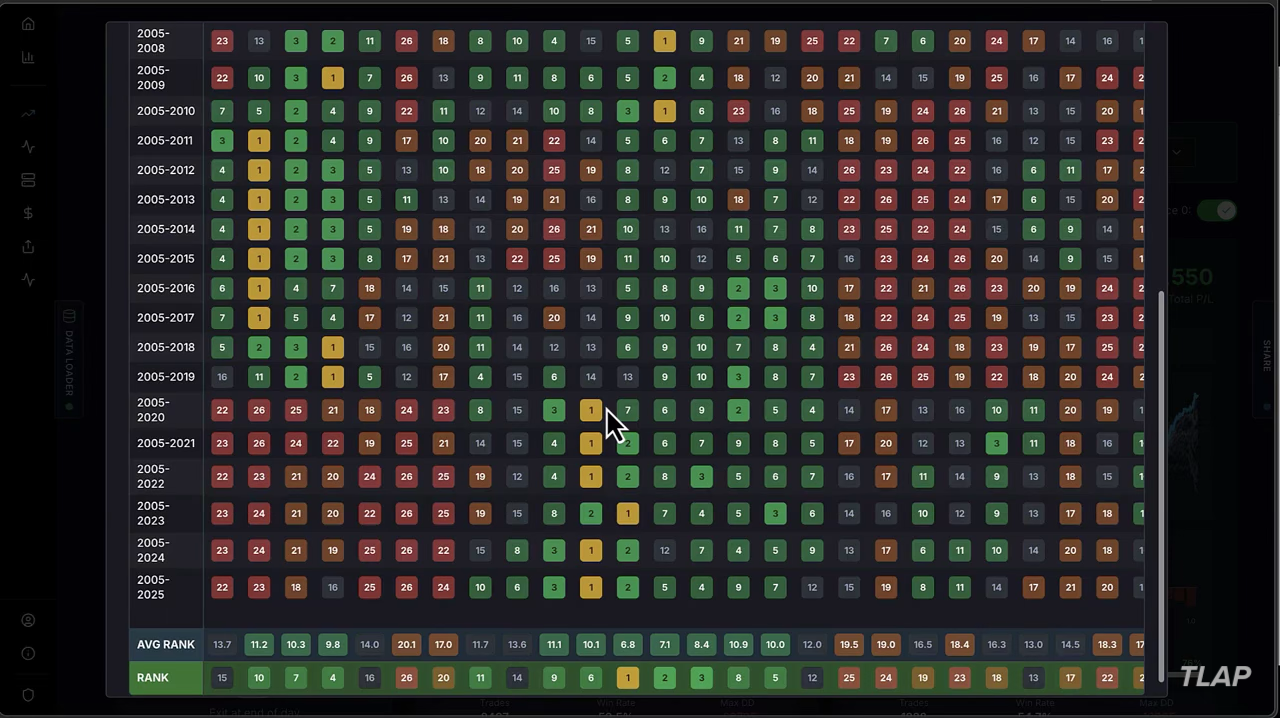
Матрица робастности по годам: зелёный – высокая устойчивость, красный – низкая
Фильтры на основе ATR
Базовая стратегия – это только фундамент (прототип). Для улучшения результатов можно добавить фильтры, и они тоже могут быть основаны на ATR:
- Сравнение волатильности: текущий ATR vs ATR N баров назад. Если волатильность растёт – пробой считается более надёжным.
- Фильтр режима рынка: высокая волатильность – один набор параметров, низкая – другой.
- Множественные таймфреймы: ATR на старшем ТФ как фильтр направления, на младшем – как триггер входа.
Ключевые выводы
- ATR – мощный фундамент для пробойных стратегий, а не просто «индикатор волатильности».
- Формула пробоя проста: Точка инициации (MA) ± Множитель × ATR = уровень входа.
- Используйте широкий разброс периодов ATR (5, 20, 40).
- Даже простейшая комбинация SMA + ATR даёт стабильные результаты на NASDAQ.
- Робастность важнее абсолютной прибыли – проверяйте «соседние» значения параметров.
- ATR-фильтры (сравнение текущей и прошлой волатильности) могут значительно улучшить стратегию.
ATR – это не просто линия под графиком. Это инструмент для создания целого класса торговых стратегий.
Томас Неснидал, известный как Mr. Breakout
Переведено для TLAP.io